Eine SF-Klassen-Tabelle ordnet einer Schadenfreiheitsklasse einen Beitragssatz zu. Einen für alle Versicherer gültigen Prozentwert gibt es dabei nicht. Hier findest du die veröffentlichten DEVK-Werte für Pkw, getrennt nach Haftpflicht und Vollkasko. So kannst du eine konkrete Tabelle nachvollziehen, ohne deren Werte mit deinem persönlichen Preis zu verwechseln.
Die Daten stammen aus den DEVK-Bedingungen mit Stand 01.10.2026, geprüft am 30.09.2026. Für deinen Vertrag zählt die vereinbarte Fassung. Die Tabelle ist weder ein persönliches Angebot noch eine Zusage für eine FA24-Sondereinstufung.
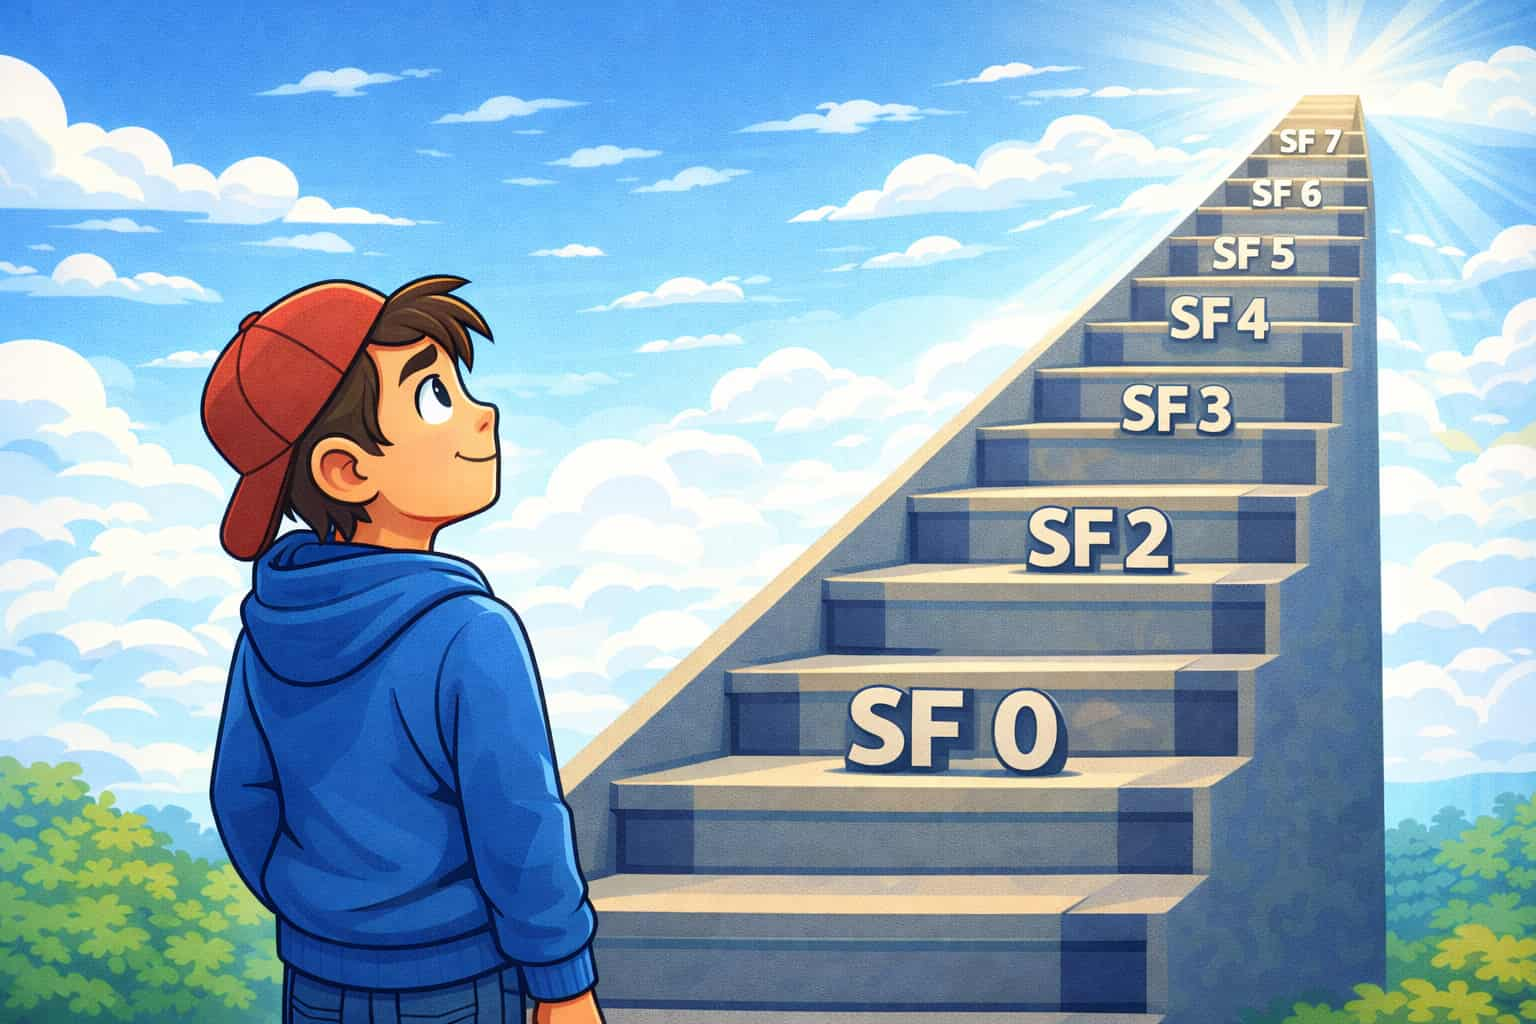
Die vorhandene Treppengrafik illustriert ausgewählte Klassen. Sie zeigt keine vollständige Staffel und keinen verbindlichen zeitlichen Aufstieg.
Was ist die SF-Klasse kurz erklärt
Die SF-Klasse beschreibt den Schadenverlauf eines Versicherungsvertrags. Jahre seit dem Führerscheinerwerb sind nicht automatisch eigene schadenfreie Versicherungsjahre. Die ausführliche Einordnung übernimmt unser Ratgeber Schadenfreiheitsklasse für Fahranfänger.
Haftpflicht und Vollkasko können unterschiedliche SF-Klassen haben. Teilkasko hat keine eigene SF-Klasse. Der GDV erklärt, für welche Versicherungsarten das SF-System gilt.
SF-Klassen-Tabelle mit Beitragssätzen (Beispiel)
Konkretes Tarifbeispiel: DEVK, Pkw, AKB-Stand 01.10.2026. Quelle ist Anhang 1 der DEVK-Kundeninformation, Stand 01.10.2026 (Seiten 65 und 66). Angegeben ist jeweils der Beitragssatz in Prozent, nicht der Rabatt. Die Klasse M steht am Ende, weil sie eine Schadenklasse ist.
| Klasse | Haftpflicht (%) | Vollkasko (%) |
|---|---|---|
| 0 | 100 | 60 |
| SF ½ | 74 | 56 |
| SF 1 | 60 | 50 |
| SF 2 | 56 | 48 |
| SF 3 | 53 | 46 |
| SF 4 | 50 | 45 |
| SF 5 | 47 | 43 |
| SF 6 | 45 | 42 |
| SF 7 | 43 | 40 |
| SF 8 | 41 | 39 |
| SF 9 | 39 | 38 |
| SF 10 | 38 | 37 |
| SF 11 | 36 | 36 |
| SF 12 | 35 | 35 |
| SF 13 | 34 | 34 |
| SF 14 | 33 | 33 |
| SF 15 | 32 | 32 |
| SF 16 | 31 | 32 |
| SF 17 | 30 | 31 |
| SF 18 | 29 | 30 |
| SF 19 | 28 | 30 |
| SF 20 | 28 | 29 |
| SF 21 | 27 | 28 |
| SF 22 | 26 | 28 |
| SF 23 | 26 | 27 |
| SF 24 | 25 | 27 |
| SF 25 | 25 | 26 |
| SF 26 | 24 | 26 |
| SF 27 | 24 | 25 |
| SF 28 | 23 | 25 |
| SF 29 | 23 | 24 |
| SF 30 | 22 | 24 |
| SF 31 | 22 | 23 |
| SF 32 | 22 | 23 |
| SF 33 | 21 | 23 |
| SF 34 | 21 | 22 |
| SF 35 | 21 | 22 |
| SF 36 | 20 | 22 |
| SF 37 | 20 | 21 |
| SF 38 | 20 | 21 |
| SF 39 | 19 | 21 |
| SF 40 | 19 | 20 |
| SF 41 | 19 | 20 |
| SF 42 | 19 | 20 |
| SF 43 | 18 | 20 |
| SF 44 | 18 | 19 |
| SF 45 | 18 | 19 |
| SF 46 | 18 | 19 |
| SF 47 | 18 | 19 |
| SF 48 | 17 | 18 |
| SF 49 | 17 | 18 |
| SF 50 | 16 | 17 |
| M | 135 | 80 |
Diese Werte gelten nicht pauschal für andere Tarife, Fahrzeugarten oder ältere Verträge. Bei einem abweichenden Wert auf deiner Rechnung ist deshalb zuerst die verwendete Tabelle zu klären.
Wie liest du die Tabelle?
- Versicherungsart wählen: Suche die Haftpflicht-SF in der Haftpflichtspalte und die Vollkasko-SF in der Vollkaskospalte. Übertrage eine Einstufung nicht ungeprüft auf die andere Sparte.
- Klasse aus den Unterlagen ablesen: Die aktuelle Beitragsrechnung oder der Versicherungsschein helfen weiter. Die Hilfe-Antwort „Welche SF-Klasse habe ich?“ zeigt den nächsten Schritt.
- Prozentwert zuordnen: Im gezeigten Beispiel gehört etwa SF 3 zu 53 % in der Haftpflicht und zu 46 % in der Vollkasko. Das sind zwei getrennte Faktoren; addiere sie nicht.
- Eurobeitrag danebenlegen: Ein Satz von 53 % bedeutet weder 53 Euro noch 53 % Rabatt. Die Rechenweise erklären wir unter Prozente in der Kfz-Versicherung.
SF ½ bedeutet nicht „ein halbes Jahr gefahren“. Auch SF 0 ist nicht automatisch die teuerste Klasse: In dieser Tabelle liegt die Schadenklasse M darüber. Solche Unterschiede gehen in einer pauschalen Übersicht „Fahrjahre gleich SF-Klasse“ verloren.
Womit starten Fahranfänger?
SF 0 ist ein üblicher Einstieg ohne anrechenbaren Schadenverlauf oder passende Sonderregelung. Die DEVK beschreibt auch andere Einstiegsmöglichkeiten, deren Voraussetzungen jeweils erfüllt sein müssen. Aus dem ersten eigenen Auto folgt daher nicht in jedem Fall dieselbe Klasse.
Bei FA24 prüfen wir, ob eine Sondereinstufung zwischen SF 2 und SF 5 zu deinen Angaben und den Angebotsbedingungen passt. Das ist eine mögliche Einstiegseinstufung im Komfort- oder Premium-Schutz, kein Beleg für entsprechend viele selbst erworbene Versicherungsjahre. Die Hilfe-Antwort zum Einstieg trennt beide Fälle.
Für deine Entscheidung brauchst du die bestätigte Klasse und den Gesamtpreis einschließlich eventuell erforderlicher weiterer Verträge. Lass dir außerdem erklären, welcher Schadenverlauf bei einem späteren Wechsel bestätigt würde.
Wie du in der Tabelle aufsteigst
Eine Besserstufung setzt einen nach den Vertragsregeln schadenfreien Verlauf und die erforderliche Versicherungsdauer voraus. „Nach zwölf Monaten Führerschein automatisch SF 1“ ist keine verlässliche Regel.
Beispiel aus der genannten DEVK-Fassung: Besteht ein Vertrag in SF 0 vom 1. Januar bis 31. Dezember durchgehend schadenfrei, ist im Folgejahr SF 1 vorgesehen. Beginnt er erst im Lauf des Jahres und ist der Schadenverlauf bis 31. Dezember mindestens sechs Monate schadenfrei einem Vertrag zugeordnet, etwa bei Beginn bis 1. Juli, führt die Sonderregel für SF 0 zunächst zu SF ½. Sind es weniger als sechs Monate, bleibt die bisherige Klasse zunächst bestehen. Maßgeblich ist Abschnitt B.8.9 der genannten Bedingungen; Sonderfälle nicht auf andere Tarife übertragen.
Vergleiche auf der nächsten Rechnung die Klasse, den Beitragssatz und den Eurobetrag getrennt. Ein besserer Schadenverlauf kann mit einem höheren Gesamtpreis zusammenfallen. Der GDV erläutert, warum ein einzelnes Tarifmerkmal die Beitragsentwicklung nicht erklärt.
Rückstufung nach einem Schaden
Schadenmeldung, Rückstellung und Zahlung sind unterschiedliche Schritte. Melde Schäden entsprechend deinen Vertragsbedingungen. Eine Meldung führt nicht zwangsläufig zur endgültigen Rückstufung; umgekehrt muss noch keine Zahlung erfolgt sein, damit ein Schaden nach den Bedingungen als belastend zählt. In der genannten DEVK-Fassung können auch Rückstellungen relevant sein, mit den Ausnahmen in B.8.10 bis B.8.12.
Für die Prüfung brauchst du die betroffene Sparte, deine bisherige SF-Klasse und die Zahl der relevanten Schäden. Die Rückstufungstabelle steht im selben DEVK-Anhang; ziehe nicht pauschal eine Klasse ab. Bitte um folgende Auskunft:
Welche Einstufung gilt für meinen Vertrag nach diesem Schaden, welche Eurobeträge ändern sich und kommt ein Schadenrückkauf infrage?
Ein Schadenrückkauf bedeutet, dem Versicherer regulierte Kosten nach den vereinbarten Regeln zu erstatten. Frist und Nutzen sind im konkreten Fall zu klären. Ein Teilkaskoschaden belastet die SF nicht, auch wenn er im Rahmen einer Vollkasko abgewickelt wird.
Häufig gestellte Fragen (FAQ)
Was bedeutet SF 0?
SF 0 ist eine Einstiegsklasse ohne anrechenbaren Schadenverlauf oder passende Sonderregelung. Sie kann auch nach einer Rückstufung vorkommen. Sie ist nicht generell die teuerste Klasse: Die hier belegte DEVK-Tabelle führt darüber die Schadenklasse M.
Welcher Beitragssatz gehört zu welcher SF-Klasse?
Das hängt vom Tarif und von der Versicherungsart ab. Die hier gezeigte DEVK-Tabelle ordnet beispielsweise SF 3 einen Beitragssatz von 53 % in der Haftpflicht und 46 % in der Vollkasko zu. Für deinen Vertrag brauchst du die dort vereinbarte Tabelle.
Wie viele SF-Klassen gibt es?
Die gezeigte DEVK-Staffel enthält SF 1 bis SF 50 sowie SF ½, die Klasse 0 und die Schadenklasse M. Andere Tarife können andere Staffeln verwenden. Die höchste Klasse eines Vertrags steht in dessen Bedingungen.
Was passiert nach einem Unfall mit meiner SF-Klasse?
Entscheidend ist, ob der Schaden nach den Vertragsregeln den Schadenverlauf belastet und welche Sparte betroffen ist. Relevant können neben Zahlungen auch Rückstellungen sein. Die passende Rückstufungstabelle und mögliche Ausnahmen bestimmen die Folge; eine bloße Schadenmeldung ist kein sicherer Beleg für eine endgültige Rückstufung.
Bedeutet SF ½ ein halbes schadenfreies Jahr?
Nein. SF ½ ist eine tarifliche Einstufung. Ob sie etwa beim Einstieg oder nach einem schadenfreien ersten Teiljahr gilt, hängt von den Bedingungen ab. Leite daraus keine feste Anzahl persönlicher Fahrmonate ab.
Gilt die SF-Klassen-Tabelle auch für Teilkasko?
Nein. Die beiden Prozentspalten gehören zur Haftpflicht und zur Vollkasko. Teilkasko hat keine eigene SF-Klasse; ihr Beitrag lässt sich deshalb nicht aus diesen SF-Zeilen berechnen.
Fazit
Mit der richtigen Tabelle kannst du eine Einstufung nachschlagen. Ob das Angebot zu dir passt, prüfst du anhand von Vertragsstand, Leistungen und Gesamtpreis. Lege dafür deine aktuelle Beitragsrechnung und dein Führerscheindatum bereit. Über den FA24-Kontakt kannst du Unklarheiten klären oder direkt dein Angebot anfordern.