Die Schadenfreiheitsklasse, kurz SF-Klasse, beschreibt den Schadenverlauf eines Versicherungsvertrags. Sie ist nicht einfach die Zahl der Jahre seit deiner Führerscheinprüfung. Wer lange nur das Auto der Eltern fährt, hat deshalb nicht automatisch eine eigene SF-Klasse aufgebaut.
Hier erfährst du, welche Angaben du für die Einstufung brauchst, wo du deinen aktuellen Stand findest und wie sich ein Schaden oder ein Versicherungswechsel auswirken kann. SF-Klasse, Beitragssatz und Eurobeitrag sind drei verschiedene Angaben.
Was ist die Schadenfreiheitsklasse – und wie beeinflusst sie deinen Beitrag?
Das SF-System gibt es in der Kfz-Haftpflicht und in der Vollkasko. Beide können unterschiedliche Einstufungen haben. In der Teilkasko gibt es keine Schadenfreiheitsklasse. Der GDV erklärt den Schadenfreiheitsrabatt und die betroffenen Versicherungsarten.
Der Versicherer ordnet der Klasse einen tarifabhängigen Beitragssatz zu. Für einen Preisvergleich brauchst du außerdem den errechneten Gesamtbeitrag. Derselbe Prozentwert bei zwei Angeboten bedeutet nicht denselben Preis.
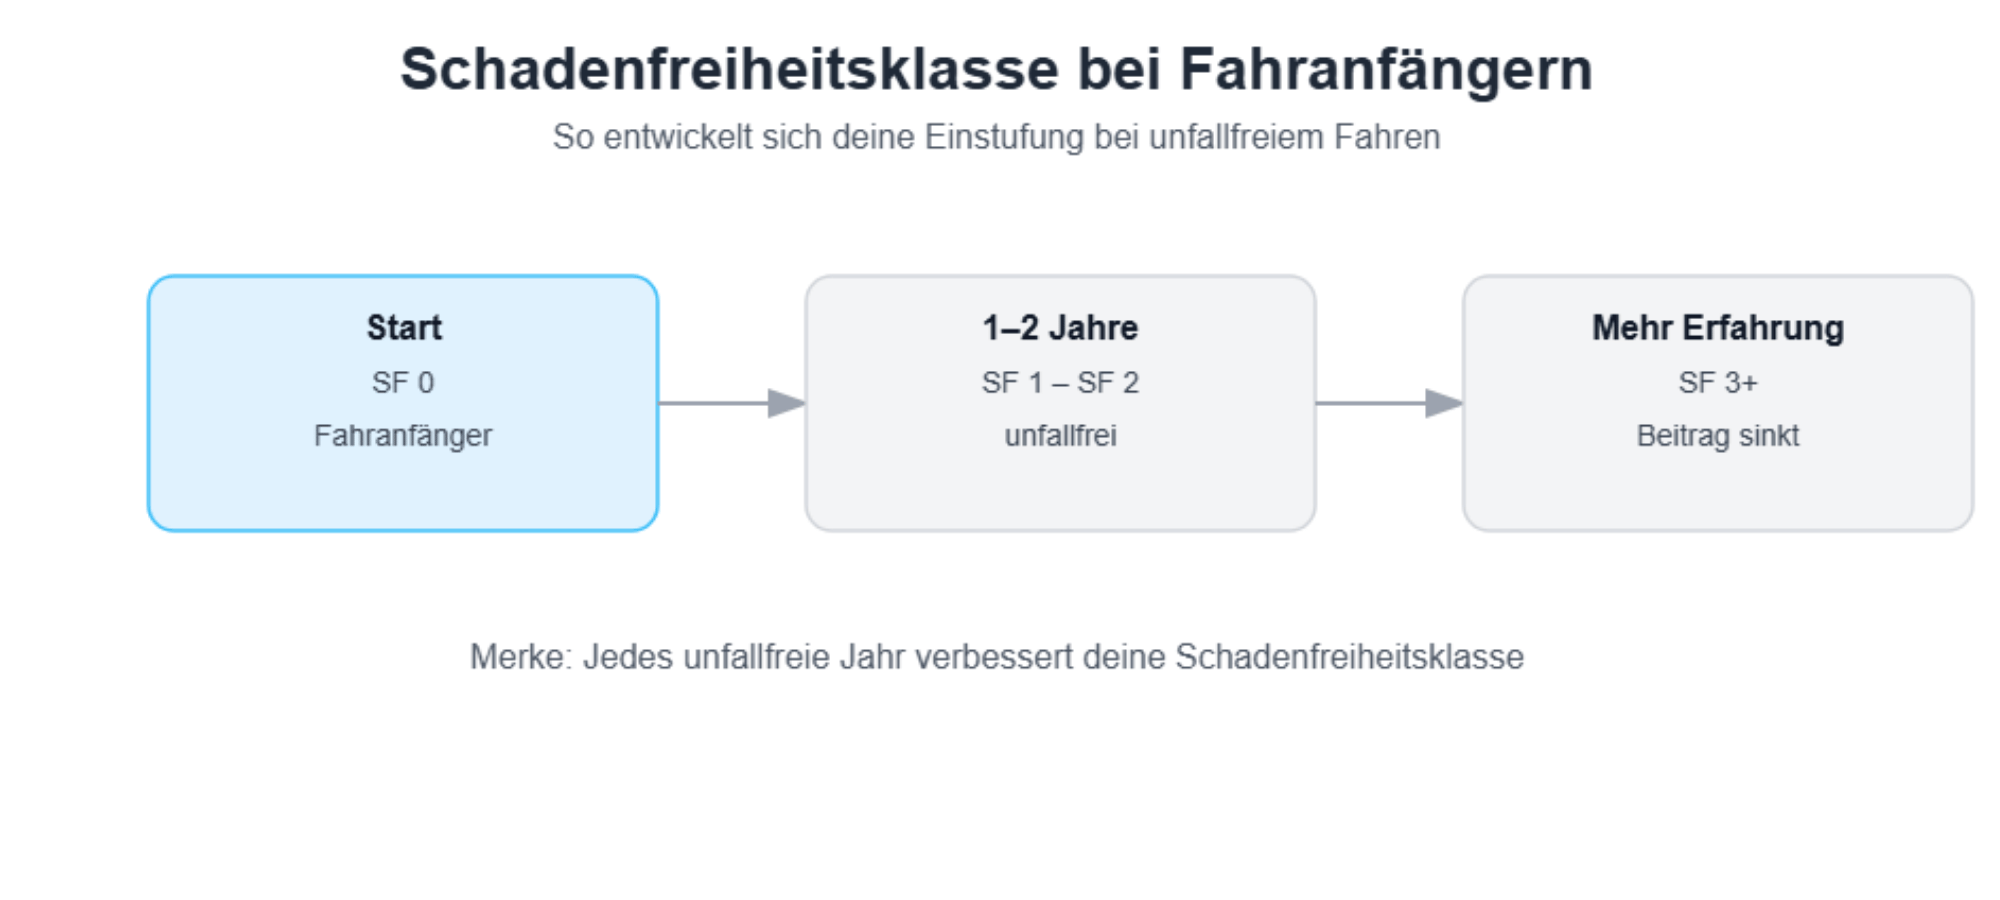
Die Grafik dient der Orientierung. Eine konkrete Einstufung oder einen Beitragssatz kannst du daraus nicht für deinen Vertrag ableiten.
Mit welcher SF startet man als Fahranfänger?
Ohne anrechenbare Vorversicherung oder passende Sonderregelung ist SF 0 ein üblicher Einstieg. Eine Sondereinstufung kann davon abweichen, muss aber zu deinen Voraussetzungen passen. Eine allgemeine Prozent-Spanne für sämtliche Fahranfängertarife wäre irreführend.
Die DEVK nennt mehrere Einstiegsmöglichkeiten, etwa abhängig von Führerscheinbesitz oder bestehenden Familienverträgen. Prüfe die vollständigen Bedingungen der angebotenen Lösung und lass die Einstufung schriftlich bestätigen.
SF-Klasse und Alter sind unterschiedliche Merkmale
Ein junges Alter kann die Beitragsberechnung beeinflussen. Es senkt aber nicht für sich genommen deine SF-Klasse. Unterscheide deshalb auf dem Angebot den Schadenverlauf von den weiteren Tarifmerkmalen. Der GDV erläutert das Zusammenspiel von Alter und schadenfreien Jahren.
Wie berechnet man die Schadenfreiheitsklasse?
Nutze die Vertragsunterlagen statt der Formel „Jahre seit dem Führerschein = SF“. Maßgeblich sind unter anderem der bestätigte Schadenverlauf, die bisherige Einstufung, Unterbrechungen und die Regeln des Tarifs. Auch die erforderliche Versicherungsdauer für die nächste Besserstufung muss erfüllt sein.
Beispielhafte Entwicklung der SF-Klasse
Die folgende Übersicht ist eine Prüfhilfe. Sie enthält bewusst keine starre Zuordnung von Fahrjahren zu Klassen oder Eurobeiträgen.
| Situation | Was du prüfen solltest |
|---|---|
| Erster eigener Vertrag | Regulärer Einstieg und mögliche Sonderregelung |
| Schadenfreier Vertragsverlauf | Voraussetzungen und Zeitpunkt der nächsten Besserstufung |
| Regulierter Haftpflicht- oder Vollkaskoschaden | Rückstufungstabelle der jeweils betroffenen Sparte |
| Versicherung war unterbrochen | Welche Zeiten der Tarif weiter anerkennt |
| Wechsel zu einem anderen Anbieter | Bestätigter Schadenverlauf und dortige Einstufung |
Bitte bei Unklarheiten um die Erklärung des konkreten Falls: „Welche SF gilt jetzt, welche im nächsten Versicherungsjahr und auf welcher Grundlage?“ So vermeidest du, eine allgemeine Tabelle mit einer Vertragszusage zu verwechseln.
Wie finde ich meine Schadenfreiheitsklasse raus?
Schau zuerst in die aktuelle Beitragsrechnung oder den Versicherungsschein. Notiere Haftpflicht und Vollkasko getrennt, einschließlich Beitragssatz und Vertragsnummer. Wenn die Angaben fehlen oder widersprüchlich sind, frage beim Versicherer nach einer schriftlichen Bestätigung.
Hast du bisher nur als eingetragener Fahrer ein fremdes Auto genutzt, suche nicht nach einer vermeintlich eigenen SF in diesem Vertrag. Kläre stattdessen, ob für einen neuen Vertrag eine Sondereinstufung oder Übertragung infrage kommt. Die DEVK unterscheidet eigenen Vertrag, Fahrerrolle und mögliche SF-Übertragung.
Warum ist die Erstversicherung für Fahranfänger so teuer?
Fehlende anrechenbare Versicherungsjahre sind nur ein Teil der Erklärung. Alter, Fahrzeug, Nutzung und gewählter Schutz können ebenfalls eine Rolle spielen. Deshalb lässt sich aus „SF 0“ allein kein Preis ableiten.
Für einen verständlichen Vergleich lass dieselben Angaben in mehreren tatsächlich möglichen Konstellationen berechnen. Der komplette Versicherungs-Guide führt dich durch die benötigten Daten und Leistungen.
Startertarife und Sondereinstufungen: Bedingungen vor dem Abschluss prüfen
Eine bessere Einstiegseinstufung und tatsächlich erworbene schadenfreie Versicherungsjahre sind nicht dasselbe. Halte vor Abschluss fest:
- Welche Einstufung wird für Haftpflicht und Vollkasko vereinbart?
- Welche Voraussetzungen oder zusätzlichen Verträge gehören dazu?
- Wie wird der Vertrag nach einem Schaden weitergeführt?
- Welchen Schadenverlauf würde der Anbieter bei einem späteren Wechsel bestätigen?
Lass den Gesamtpreis der Lösung ausweisen. Ein Einstufungsvorteil ist nur ein Teil der Entscheidung. Bei einem Wechsel können besondere Vorteile anders behandelt werden; der GDV erläutert die Grenzen bei Sondereinstufungen und Rabattschutz.
Schadenfreiheitsklasse verbessern: Diese Möglichkeiten kannst du prüfen
Schadenfrei versichert bleiben
Schadenfreie Versicherungszeiten können nach den Vertragsregeln zur Besserstufung führen. Das setzt mehr voraus als unfallfreie Fahrpraxis in irgendeinem Auto. Prüfe die nächste Einstufung auf der Beitragsrechnung und frage bei Unterbrechungen oder einem späten Versicherungsbeginn nach den geltenden Voraussetzungen.
SF-Übertragung und Zweitwagenregelung unterscheiden
Bei einer Übertragung gibt eine andere Person ihren Schadenfreiheitsrabatt ab. Bei der DEVK ist dieser Verzicht dauerhaft; übernehmen kannst du nur so viele Jahre, wie du seit dem Führerscheinbesitz selbst hättest erfahren können. Die Entscheidung sollte deshalb auch für die abgebende Person geprüft werden.
Eine Zweitwagenregelung ist etwas anderes: Ein weiterer Fahrzeugvertrag erhält eine Einstufung nach den jeweiligen Bedingungen. Lass dir ausdrücklich erklären, ob das Angebot eine solche Regelung oder eine tatsächliche Übertragung vorsieht. Die DEVK beschreibt ihre Zweitwagenmöglichkeiten.
Als Zweitfahrer eingetragen sein
Die Aufnahme in den Fahrerkreis klärt, wer das Auto fahren darf. Daraus entsteht für dich allein noch kein eigener Schadenverlauf. Frage vor einer späteren Umstellung nach den möglichen Einstufungen und Nachweisen, statt mit einer automatischen Übernahme zu rechnen.
Fahrzeugwahl: Auto mit niedriger Typklasse
Die Fahrzeugwahl ändert nicht die bereits vorhandene SF-Klasse. Sie kann ein anderes Tarifmerkmal beeinflussen. Prüfe daher die genaue Variante im Angebot. Unsere fünf Modellporträts mit Kaufchecks sind eine Auswahlhilfe für die Besichtigung und keine belegte Rangliste der niedrigsten Beiträge.
Schaden melden und Rückstufung prüfen
Halte die Melde- und Mitwirkungspflichten deines Vertrags ein. „Einen Schaden nicht melden“ ist kein verlässlicher Spartipp. Bitte stattdessen um eine Berechnung, welche Folgen die Regulierung für die betroffene SF-Klasse hätte und ob ein Schadenrückkauf möglich ist.
Beim Schadenrückkauf erstattest du dem Versicherer unter den vereinbarten Bedingungen die regulierten Kosten. Ob und bis wann das möglich ist, musst du für deinen Vertrag klären. Der GDV beschreibt die Abwägung zwischen Selbstzahlung und Rückstufung. Entscheide anhand der tatsächlichen Beträge und Fristen.
Beratung mit konkreten Unterlagen nutzen
Für eine nachvollziehbare Auskunft helfen aktuelle Beitragsrechnung, bisherige Versicherungsdauer, Führerscheindatum und Angaben zu regulierten Schäden. Notiere deine Frage vorab: Einstieg, Übertragung, Wechsel oder Rückstufung. Über den FA24-Kontakt kannst du klären, welche Informationen für deinen Fall nötig sind.
Warum steigt der Beitrag trotz unfallfreiem Fahren?
Eine bessere SF-Klasse kann mit einem höheren Gesamtbeitrag zusammenfallen. Beispielsweise können sich Tarif, Fahrzeug- oder Regionalmerkmale ändern. Der GDV weist darauf hin, dass die Regionalklasse allein die Gesamtentwicklung nicht erklärt.
Vergleiche deshalb alte und neue Rechnung Zeile für Zeile: Einstufung, Beitragssatz, Fahrzeugdaten, Fahrerkreis, Kilometer, Leistungen und Zahlweise. Frage bei einer Erhöhung nach dem konkreten Grund. Eine neue Rechnung ist kein Beweis dafür, dass dein persönlicher Schadenverlauf schlechter geworden ist.
Häufige Fragen zur Schadenfreiheitsklasse (FAQ)
Wie berechnet man die Schadenfreiheitsklasse konkret?
Die Einstufung folgt dem bestätigten Schadenverlauf und den Vertragsregeln. Jahre seit dem Führerschein, Versicherungsjahre und SF-Klasse sind nicht immer gleich. Lass den aktuellen Stand und die nächste mögliche Einstufung vom Versicherer bestätigen.
Wie errechnet sich die Schadenfreiheitsklasse bei einem Unfall?
Bei einem rückstufungsrelevanten regulierten Schaden gilt die Tabelle der betroffenen Haftpflicht- oder Vollkaskoversicherung. Nicht jede Schadenart verändert die SF. Bitte um die Berechnung für deinen Vertrag, statt pauschal eine bestimmte Zahl von Stufen abzuziehen.
Wo steht meine aktuelle SF-Klasse?
Sie steht häufig in der Beitragsrechnung oder im Versicherungsschein. Prüfe Haftpflicht und Vollkasko getrennt. Fehlt die Angabe, fordere eine schriftliche Bestätigung an; für die Teilkasko gibt es keine SF-Klasse.
Wie kann ich meine Schadenfreiheitsklasse erfahren, wenn ich schon den Versicherer gewechselt habe?
Vergleiche die Einstufung im neuen Vertrag mit dem vom bisherigen Anbieter bestätigten Schadenverlauf. Bei Abweichungen lass dir erklären, welche Versicherungszeiten und Sonderregelungen anerkannt wurden. Der frühere Prozentwert muss nicht unverändert gelten.
Welche Einstiegsklasse gilt ohne Vorversicherung?
SF 0 ist ein üblicher Einstieg ohne anrechenbare Vorversicherung oder Sonderregelung. Eine andere Einstufung hängt von den Voraussetzungen des konkreten Angebots ab. Einen einheitlichen Fahranfänger-Prozentsatz gibt es nicht.
Kann ich meine SF-Klasse verlieren?
Ein rückstufungsrelevanter Schaden kann zu einer schlechteren Klasse führen. Bei einer Übertragung auf eine andere Person oder einer längeren Unterbrechung gelten zusätzliche Regeln. Prüfe den jeweiligen Vorgang, statt jeden Fall als vollständigen Verlust aller Jahre zu behandeln.
Kann ich meine Schadenfreiheitsklasse zu einer anderen Versicherung mitnehmen?
Der bisherige Schadenverlauf ist Grundlage der Prüfung durch den neuen Anbieter. Lass dessen Einstufung bestätigen. Sondereinstufungen oder Rabattschutz sind nicht automatisch in derselben Form übertragbar; auch der Beitragssatz kann sich unterscheiden.
Fazit – Schadenfreiheitsklasse verstehen und Angebote nachvollziehen
Ermittle zuerst den tatsächlichen Vertragsstand. Prüfe dann mögliche Einstiegsvorteile, die Bedingungen einer Übertragung und die Folgen eines Schadens. Vergleiche schließlich den gesamten Beitrag und den Schutz. Eine höhere reguläre SF-Klasse ist üblicherweise die günstigere Einstufung; „SF-Klasse senken“ ist dafür der falsche Ausdruck.
Mit deinen Angaben kannst du dein FA24-Angebot anfordern. Für die Entscheidung zählt die bestätigte Lösung für deinen Fall, nicht eine pauschale Prozent- oder Sparzusage.