Mit wie viel Prozent du als Fahranfänger einsteigst, hängt von deiner bestätigten SF-Klasse und dem konkreten Tarif ab. Eine allgemeingültige Spanne wie „100 bis 260 Prozent“ hilft bei der Auswahl nicht zuverlässig weiter. Du brauchst drei getrennte Angaben: SF-Klasse, Beitragssatz und tatsächlichen Eurobeitrag.
Dieser Artikel erklärt die Rechnung. Die vollständige, konkret belegte Zuordnung einzelner Klassen findest du in unserer SF-Klassen-Tabelle am DEVK-Beispiel.
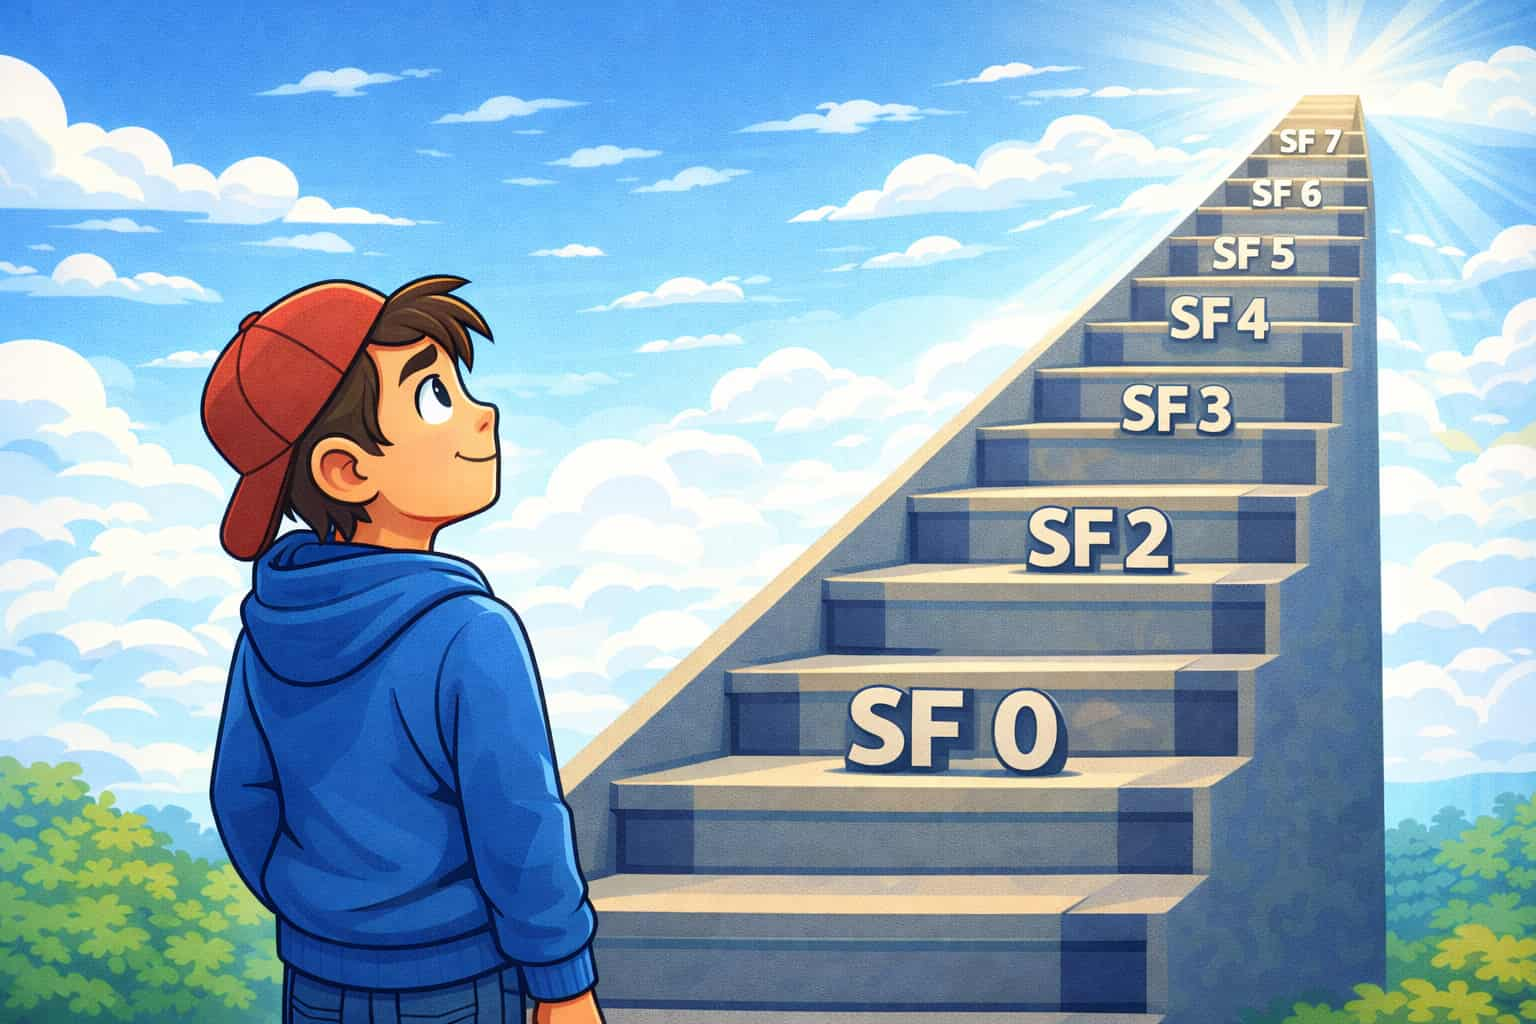
Die Treppe illustriert ausgewählte SF-Klassen. Sie ist keine vollständige Staffel und enthält keine für deinen Vertrag verbindlichen Beitragssätze.
Mit wie viel Prozent starten Fahranfänger?
Ohne anrechenbaren Schadenverlauf oder passende Sonderregelung ist SF 0 ein üblicher Einstieg. Der zugehörige Prozentsatz ist trotzdem nicht überall gleich. Auch Haftpflicht und Vollkasko können unterschiedliche Klassen und Sätze haben; für Teilkasko gibt es keine SF-Klasse. Die Grundlagen des SF-Systems erklärt der GDV.
Als konkretes Gegenbeispiel zur pauschalen Aussage „SF 0 liegt immer über 100 %“ zeigt die DEVK-Tabelle (Anhang 1 der AKB) mit Stand 01.10.2026 100 % Haftpflicht und 60 % Vollkasko für Klasse 0. Das sind Beitragssätze dieser Fassung, keine persönlichen Angebotspreise.
Die passende erste Frage lautet deshalb: „Welche Klasse und welcher Beitragssatz stehen für jede Versicherungsart in meinem Angebot?“ Wenn du nur eine Prozentzahl ohne Bezug bekommen hast, lass sie vor dem Vergleich erklären. Unsere kurze Hilfe-Antwort zu Einstiegsprozenten fasst das zusammen.
SF-Klassen und Beitragssätze: die Tabelle
Diese Begriffstabelle hilft dir, die Angaben auseinanderzuhalten. Sie ersetzt keine Tariftabelle.
| Angabe | Bedeutung | So liest du sie |
|---|---|---|
| SF-Klasse | Einstufung des Schadenverlaufs | Haftpflicht und Vollkasko getrennt prüfen |
| Beitragssatz | Prozentualer Rechenfaktor des Tarifs | 40 % Beitragssatz sind nicht 40 % Rabatt |
| Rabatt oder Ersparnis | Verringerung gegenüber einer benannten Bezugsgröße | Ausgangspreis und Vergleichsbedingungen verlangen |
| Eurobeitrag | Tatsächlich berechneter Preis | Zeitraum, Leistungen und Zahlweise beachten |
In der SF-Klassen-Tabelle kannst du SF 0, ½, 1 bis 50 sowie M für die genannte DEVK-Fassung nachschlagen. Es sind konkrete veröffentlichte Werte, keine „typischen“ Marktspannen.
Beitragssatz in Euro umrechnen: ein vereinfachtes Beispiel
Um den Prozentfaktor zu verstehen, nehmen wir eine frei gewählte Rechengröße von 1.200 Euro für eine einzelne Versicherungsart bei 100 % an. Das ist ein didaktisches Beispiel, kein FA24-Preis und keine vollständige Tarifberechnung. Wir ordnen den folgenden Prozentsätzen bewusst keine SF-Klassen zu.
Rechenbetrag = Bezugsbetrag bei 100 % × Beitragssatz ÷ 100
| Angenommener Beitragssatz | Rechnung | Ergebnis |
|---|---|---|
| 100 % | 1.200 € × 1,00 | 1.200 € |
| 60 % | 1.200 € × 0,60 | 720 € |
| 40 % | 1.200 € × 0,40 | 480 € |
Bei 40 % Beitragssatz bleiben in dieser Rechnung 480 Euro zu zahlen. Ein Rabatt von 40 % auf 1.200 Euro ergäbe dagegen 720 Euro. Der Unterschied entsteht durch die Bedeutung der Prozentzahl, nicht durch eine andere SF-Klasse.
Du kannst deshalb nicht einfach den Gesamtpreis einer Haftpflicht mit Teilkasko mit dem Haftpflicht-Prozentsatz multiplizieren. Die SF-Angabe betrifft eine bestimmte Sparte. Maßgeblich bleibt der ausgewiesene Gesamtbeitrag mit allen vereinbarten Bestandteilen.
Warum die Prozente am Anfang so hoch sind
Ein fehlender anrechenbarer Schadenverlauf kann zu einem ungünstigeren Einstieg führen. Junges Alter ist jedoch ein eigenes Tarifmerkmal. Es erklärt nicht allein den Prozentwert einer SF-Klasse. Der GDV unterscheidet Alter und schadenfreie Jahre bei der Beitragsberechnung.
Ein niedrigerer Prozentwert ist für sich genommen kein Preisvergleich. Ein zweites rein hypothetisches Beispiel zeigt den Grund:
| Rechenfall | Bezugsbetrag | Faktor | Ergebnis |
|---|---|---|---|
| A | 1.500 € | 40 % | 600 € |
| B | 1.000 € | 50 % | 500 € |
Fall A hat den niedrigeren Prozentsatz, kostet in dieser Rechnung aber 100 Euro mehr. Die erfundenen Fälle sind keine Angebote realer Versicherer. Vergleiche beim tatsächlichen Angebot zusätzlich gleiche Leistungen, Selbstbeteiligungen und Bedingungen.
So bekommst du von Anfang an bessere Prozente
Lass mögliche Einstiegskonstellationen anhand deiner tatsächlichen Angaben prüfen. Eine andere Klasse ist kein Vorteil, wenn dafür eine insgesamt unpassende oder teurere Lösung entsteht.
- Vorversicherung: Bestehenden Schadenverlauf und bisherige Einstufung angeben; bei Unsicherheit die Unterlagen heranziehen.
- Sondereinstufung: Voraussetzungen, eventuell erforderliche weitere Verträge und den Gesamtpreis klären. Die DEVK nennt Bedingungen ihrer Einstiegsmöglichkeiten.
- Zweitwagen: Klären, wer den neuen Vertrag abschließt und welche Einstufung für genau diesen Vertrag gilt. Nicht mit der bloßen Aufnahme als weiterer Fahrer verwechseln.
- BF17 und Führerscheindatum: Richtig angeben, damit mögliche Tarifvorteile geprüft werden können. Fahrpraxis allein ersetzt keinen bestätigten Schadenverlauf.
FA24 prüft, ob eine Sondereinstufung zwischen SF 2 und SF 5 für dich infrage kommt. Dafür gelten Angebotsbedingungen, unter anderem ein Vertrag im Komfort- oder Premium-Schutz; die Führerscheindauer allein ist keine allgemeine Vertragszusage. In der Hilfe-Antwort zur Einstiegsklasse findest du die Abgrenzung zum regulären Einstieg.
Wie sich deine Prozente Jahr für Jahr verbessern
Eine Besserstufung richtet sich nach dem versicherten Schadenverlauf, der Zeit, in der dieser Verlauf im vergangenen Kalenderjahr einem Vertrag zugeordnet war, und dem Zeitpunkt der nächsten Einstufung. Gerade beim Einstieg mitten im Jahr ist „nächstes Jahr automatisch SF 1“ zu kurz gegriffen. Das konkrete Beispiel dafür steht im Abschnitt zum Aufstieg in der SF-Tabelle.
Eine bessere Klasse muss außerdem nicht in jeder Tarifstaffel einen anderen Prozentsatz bedeuten. Und selbst ein niedrigerer Satz garantiert keinen niedrigeren Gesamtpreis. Prüfe auf alter und neuer Rechnung:
- die SF-Klassen und Beitragssätze für Haftpflicht und Vollkasko;
- Fahrzeug, Fahrerkreis und jährliche Fahrleistung;
- Leistungen, Selbstbeteiligungen, Zahlweise und weitere Vertragsbestandteile;
- die Eurobeträge für denselben Zeitraum.
Die Erklärung zur Schadenfreiheitsklasse hilft, eine geänderte Einstufung von anderen Beitragsänderungen zu trennen. Bei einer Abweichung frage nach dem konkreten Grund.
Prozente übertragen und Sondereinstufung
Ein Prozentwert ist kein frei übertragbares Guthaben. Beim Wechsel wird der Schadenverlauf geprüft und nach den Regeln des neuen Vertrags eingestuft. Eine besondere Einstiegseinstufung ist davon zu unterscheiden. Lass dir vor Abschluss erklären, welcher Verlauf bei einem späteren Wechsel bestätigt würde.
Auch bei der Übernahme von einer anderen Person brauchst du eine gesonderte Prüfung. Die DEVK erläutert die dauerhafte Abgabe und die Grenze anrechenbarer Jahre. Die Abmeldung eines Autos allein garantiert keine passende Übertragung. Kläre die Folgen für beide Personen, bevor jemand auf seinen bisherigen Vorteil verzichtet.
Häufig gestellte Fragen (FAQ)
Mit wie viel Prozent fängt ein Fahranfänger an?
Es gibt keinen einheitlichen Prozentsatz. Ohne anrechenbaren Schadenverlauf oder passende Sonderregelung ist SF 0 ein üblicher Einstieg; der Beitragssatz hängt zusätzlich vom Tarif und der Versicherungsart ab. Entscheidend sind die bestätigten Angaben in deinem Angebot.
Was bedeutet ein Beitragssatz von 100 %?
100 % bezeichnet die volle Bezugsgröße der jeweiligen Prozentrechnung. Ein geringerer Beitragssatz ist ein entsprechend kleinerer Faktor. Er ist weder ein Europreis noch automatisch der Rabatt auf den Gesamtbeitrag aller Versicherungsbestandteile.
Wie schnell sinken die Prozente?
Das hängt von der Tarifstaffel, dem schadenfreien Vertragsverlauf und der erforderlichen Versicherungsdauer ab. Nicht jede höhere SF-Klasse hat einen anderen Prozentwert. Auch bei niedrigerem Beitragssatz kann der Gesamtbeitrag aus anderen Gründen steigen.
Kann ich die Prozente meiner Eltern übernehmen?
Eine Übertragung des Schadenverlaufs kann unter den jeweiligen Bedingungen möglich sein. Sie ist keine freie Weitergabe eines Prozentwerts. Prüft insbesondere, welche Jahre anerkannt werden und welchen Vorteil die abgebende Person dauerhaft verliert.
Welche Versicherung hat die besten Prozente für Fahranfänger?
Aus dem niedrigsten Prozentwert lässt sich keine günstigste Versicherung ableiten. Vergleiche die tatsächlichen Eurobeiträge bei gleichen Leistungen, Angaben und Bedingungen. Bei einer Paketlösung gehören erforderliche weitere Verträge mit in die Rechnung.
Sind 40 % Beitragssatz dasselbe wie 40 % Rabatt?
Nein. Bei einer angenommenen Bezugsgröße von 1.200 Euro ergeben 40 % Beitragssatz einen Rechenbetrag von 480 Euro. Ein Rabatt von 40 % auf dieselben 1.200 Euro lässt dagegen 720 Euro übrig. Das ist ein Rechenbeispiel und keine Tarifzusage.
Fazit
Notiere SF-Klasse, Beitragssatz und Eurobeitrag getrennt. Vergleiche dann eine Lösung, deren Leistungen und Bedingungen zu dir passen. Mit deinen Angaben kannst du ein FA24-Angebot anfordern; bei unklaren Vertragsangaben hilft der FA24-Kontakt.