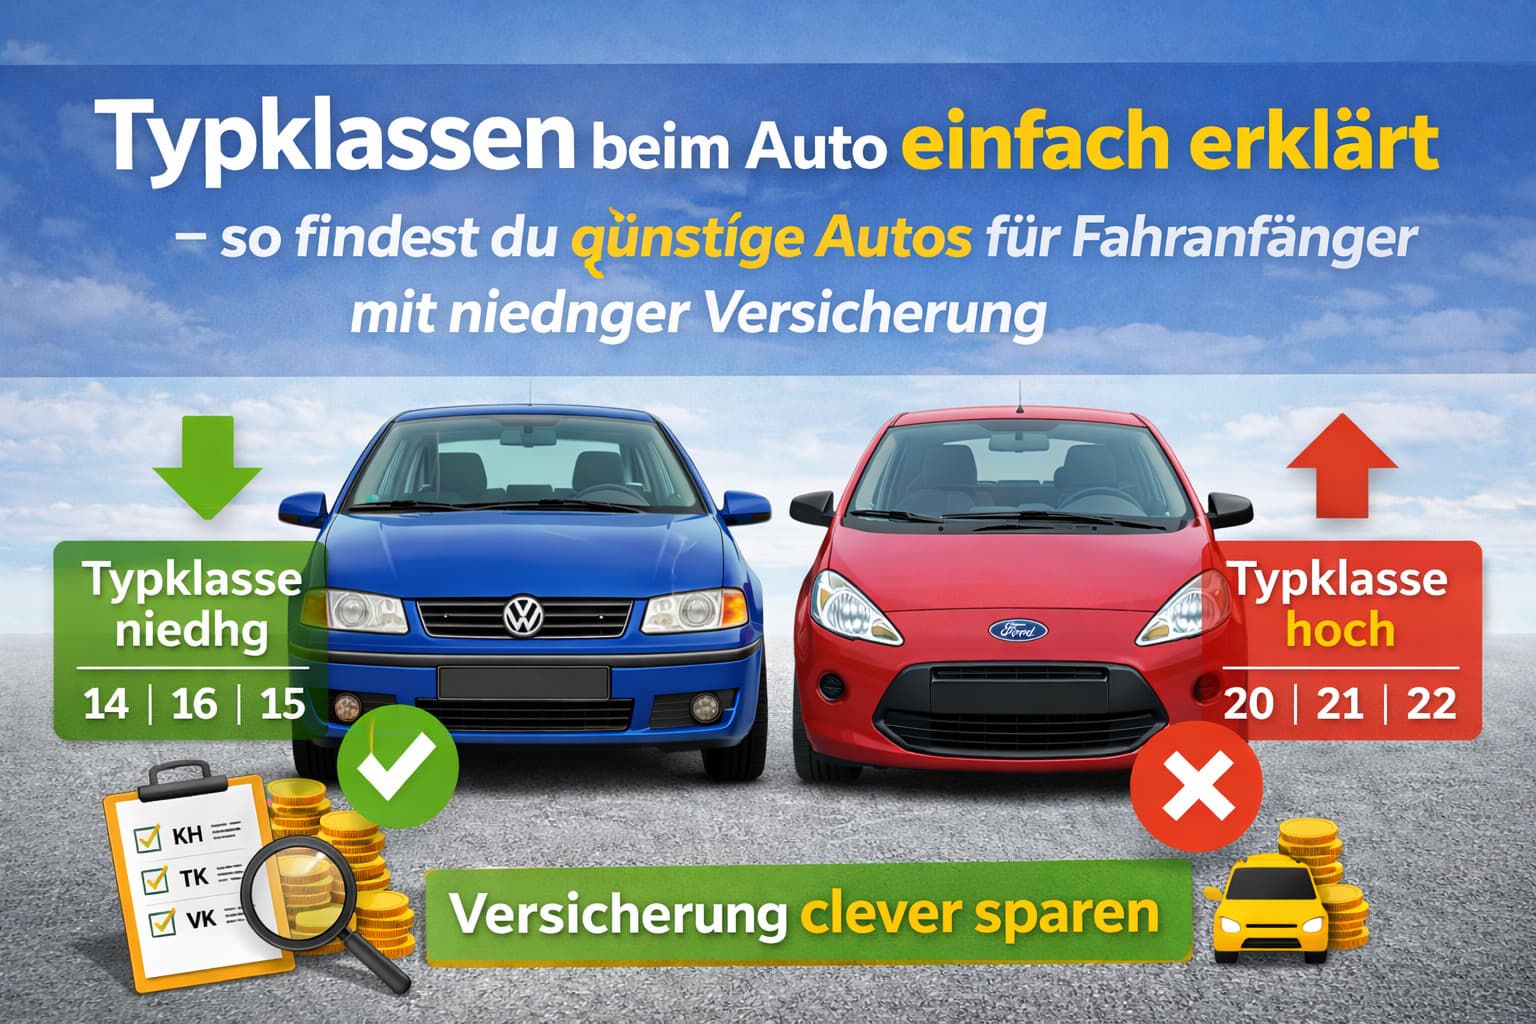
Du vergleichst zwei Autos und möchtest wissen, welches günstiger zu versichern ist? Die Typklasse hilft bei der Einordnung, ersetzt aber kein persönliches Angebot. Entscheidend ist die genaue Fahrzeugvariante, nicht allein der Modellname, die PS-Zahl oder der Kaufpreis.
Dieser Artikel erklärt die drei Typklassen und zeigt dir einen Ablauf für den Vergleich vor dem Kauf. Für Kaufbudget, laufende Ausgaben und Rücklagen gibt es den ergänzenden Ratgeber zu günstigen Autos für Fahranfänger.
Welche Typklassen gibt es?
Die Einstufungen werden für Haftpflicht, Teilkasko und Vollkasko getrennt betrachtet. Eine niedrige Haftpflicht-Typklasse sagt deshalb noch nichts über die Teilkasko desselben Autos aus.
Haftpflicht-Typklasse
Hier geht es um die Schadenbilanz bei Schäden, die mit diesem Fahrzeugtyp anderen zugefügt werden.
Teilkasko-Typklasse
Hier werden die Schäden berücksichtigt, die zur Teilkasko gehören, beispielsweise Diebstahl, Glasschäden oder Naturereignisse.
Vollkasko-Typklasse
Diese Statistik berücksichtigt auch Schäden am eigenen Auto nach selbst verursachten Unfällen sowie Teilkaskoschäden. Der GDV erklärt die getrennten Schadenbilanzen und ihre Verwendung.
Wie werden Typklassen berechnet? Die Versicherungslogik dahinter
Der GDV wertet Schadenhäufigkeit und Schadenkosten der Fahrzeugtypen aus. In die Betrachtung fließen die letzten drei Jahre ein. Die Einstufung ist für Versicherungsunternehmen unverbindlich. Eine neue statistische Einstufung ist daher keine verbindliche Preisansage für deinen Vertrag.
Die Typklasse betrifft das Fahrzeug. Deine Schadenfreiheitsklasse betrifft dagegen den Versicherungsverlauf. Verwechsle diese Angaben beim Vergleich nicht. Ein schadenfreies Jahr verändert nicht automatisch die Typklasse deines Autos.
Warum der Versicherungsvergleich vor dem Autokauf wichtig ist
Ein Kaufpreis beantwortet nur einen Teil deiner Budgetfrage. Bevor du dich für ein Fahrzeug entscheidest, brauchst du auch eine Vorstellung von den laufenden Ausgaben. Lass deshalb ein konkretes Versicherungsangebot berechnen, solange du noch zwischen Autos wählen kannst.
Plane dafür zwei getrennte Entscheidungen: Passt das Auto zu deinem Alltag? Und passt der gesamte Aufwand in dein Budget? Unsere Kaufberatung für das erste Auto hilft bei der ersten Frage. Die zweite verlangt neben dem Versicherungsangebot auch eine eigene Kostenplanung.
Typklassen vergleichen: Diese Angaben gehören nebeneinander
| Angabe | Beim Vergleich beachten |
|---|---|
| Fahrzeug | Hersteller, genaue Variante und Erstzulassung zuordnen |
| HSN und TSN | Aus den Fahrzeugunterlagen übernehmen, wenn vorhanden |
| Einstufung | Haftpflicht, Teilkasko und Vollkasko getrennt notieren |
| Datenstand | Jahr der Abfrage und geplanten Versicherungsbeginn festhalten |
| Angebot | Dieselben Personen, Kilometer, Leistungen und Selbstbeteiligungen verwenden |
Für die Suche kannst du die Typklassenabfrage des GDV nutzen. Wenn das Fahrzeug dort nicht eindeutig zugeordnet werden kann, lass die Angaben vor der Berechnung klären. Wähle nicht ersatzweise irgendeine ähnlich benannte Variante.
Zwischen einer Typklassenstufe und einem Eurobetrag gibt es keine allgemeine Umrechnungsformel. Ein Unterschied in der Einstufung ist Anlass für einen Angebotsvergleich, keine verlässliche Vorhersage einer bestimmten Ersparnis.
Typklassen sind wichtig – aber nicht der einzige Kostenfaktor
Daneben zählen beispielsweise die Personen am Steuer, Nutzung, Schadenverlauf und gewählter Schutz. Auch die Regionalklasse kann einfließen. Sie beschreibt die Schadenbilanz des Zulassungsbezirks; ihre Änderung erklärt laut GDV ebenfalls nicht allein die Entwicklung des Gesamtbeitrags.
Vergleiche daher nicht ein Angebot mit engem Fahrerkreis gegen eines mit mehreren jungen Fahrern. Auch unterschiedliche Kaskoleistungen oder Zahlweisen können den Preisvergleich verzerren. Schreibe die abweichenden Angaben auf, bevor du einen günstigeren Betrag als Vorteil bewertest.
Günstige Kfz-Versicherung für Anfänger – so nutzt du Typklassen sinnvoll
Auto vor dem Kauf prüfen
Bitte um die Fahrzeugdaten aus dem konkreten Inserat beziehungsweise den Unterlagen. Notiere offene Punkte, etwa eine fehlende TSN oder eine unklare Motorisierung. Für die spätere Berechnung sollte eindeutig feststehen, um welches Auto es geht.
Konkrete Varianten statt Fahrzeugimage vergleichen
„Kleinwagen“, „wenig PS“ oder „unauffälliges Modell“ sind keine Typklassen. Gleiche die tatsächliche Ausführung ab. Leite daraus weder eine pauschale Reparaturkostenbewertung noch ein Sicherheitsurteil ab; diese Fragen benötigen eigene Informationen.
Versicherungskosten vergleichen
Lass deine Kandidaten mit demselben Schutz und denselben persönlichen Angaben berechnen. Vergleiche Jahresgesamtbeitrag, Selbstbeteiligung und Leistungen. Die Hilfe-Antwort zur Vorbereitung des Fahrzeugvergleichs nennt die nötigen Angaben.
Praxisbeispiel: Zwei Wunschautos nachvollziehbar vergleichen
Du hast zwei Inserate gefunden. Für beide lässt du die genaue Variante bestätigen und notierst die drei Typklassen mit ihrem Datenstand. Danach fragst du Angebote mit identischem Fahrerkreis, Jahreskilometern, Schutz und Selbstbeteiligung an. Erst diese Eurobeträge zeigen, welche Versicherung unter deinen gewählten Bedingungen weniger kostet.
Das ist ein Beispiel für den Ablauf, keine gemessene Preisstudie. Es enthält bewusst keine erfundenen Fahrzeugbeiträge. Unsere fünf Modellporträts mit Kaufchecks ergänzen die Besichtigung; sie belegen weder niedrige Typklassen noch die günstigste Versicherung für die dargestellten Autos.
Häufige Fragen zu Typklassen (FAQ)
Ändern sich Typklassen jedes Jahr?
Die Statistik wird regelmäßig aktualisiert; nicht jedes Fahrzeug wird dabei anders eingestuft. Prüfe die konkrete Variante und das Jahr der Abfrage. Für deinen Vertrag zählen die Angaben des Versicherers und der Zeitpunkt ihrer Anwendung.
Warum steigt mein Beitrag trotz besserer Schadenfreiheitsklasse?
Der Gesamtbeitrag hängt von mehreren Merkmalen ab. Tarif, Typ- oder Regionaleinstufung und geänderte Vertragsangaben können eine Rolle spielen. Lass dir den Unterschied zwischen alter und neuer Rechnung erklären.
Kann ich meine Typklasse beeinflussen?
Deine individuelle schadenfreie Fahrt ändert nicht die statistische Einstufung des Fahrzeugtyps. Vor einem Kauf kannst du jedoch verschiedene konkrete Autos vergleichen und für sie Angebote berechnen lassen. Die Typklasse allein bestimmt das Ergebnis nicht.
Sind ältere Autos immer günstiger versichert?
Nein. Alter und Kaufpreis allein sagen nichts Verlässliches über den Gesamtbeitrag. Prüfe genaue Fahrzeugvariante, gewünschten Schutz und persönliche Angaben gemeinsam. Ein älteres Auto ist keine automatische Sparzusage.
Zusammenfassung: Fahrzeugdaten prüfen, dann den Beitrag vergleichen
Nutze die Typklasse als einen Baustein deiner Entscheidung. Ordne das Auto eindeutig zu, halte die Vergleichsangaben gleich und prüfe das gesamte Angebot. So bekommst du eine nachvollziehbare Grundlage für deinen Kauf, ohne eine Modellliste mit einem Versicherungspreis zu verwechseln.
Wenn du die Fahrzeugdaten vorbereitet hast, kannst du dein FA24-Angebot anfordern. Bei offenen Angaben hilft der FA24-Kontakt.