Für dein zugelassenes Auto brauchst du eine Kfz-Haftpflichtversicherung. Ob Teilkasko oder Vollkasko dazukommen sollte, hängt davon ab, welchen Verlust am eigenen Auto du tragen könntest und welche Vorgaben dein Vertrag enthält. Die folgende Übersicht hilft dir, Leistungen und Grenzen auseinanderzuhalten und ein passendes Angebot zu prüfen.
Was ist eine Kfz-Haftpflichtversicherung?
Die Haftpflicht betrifft Schäden, für die du oder eine andere mitversicherte Person beim Gebrauch des Autos gegenüber Dritten haftet. Der Versicherer prüft die Ansprüche, erfüllt berechtigte Forderungen im vereinbarten Umfang und wehrt unberechtigte Forderungen ab. Sie beschränkt sich also nicht auf Schäden an fremden Autos.
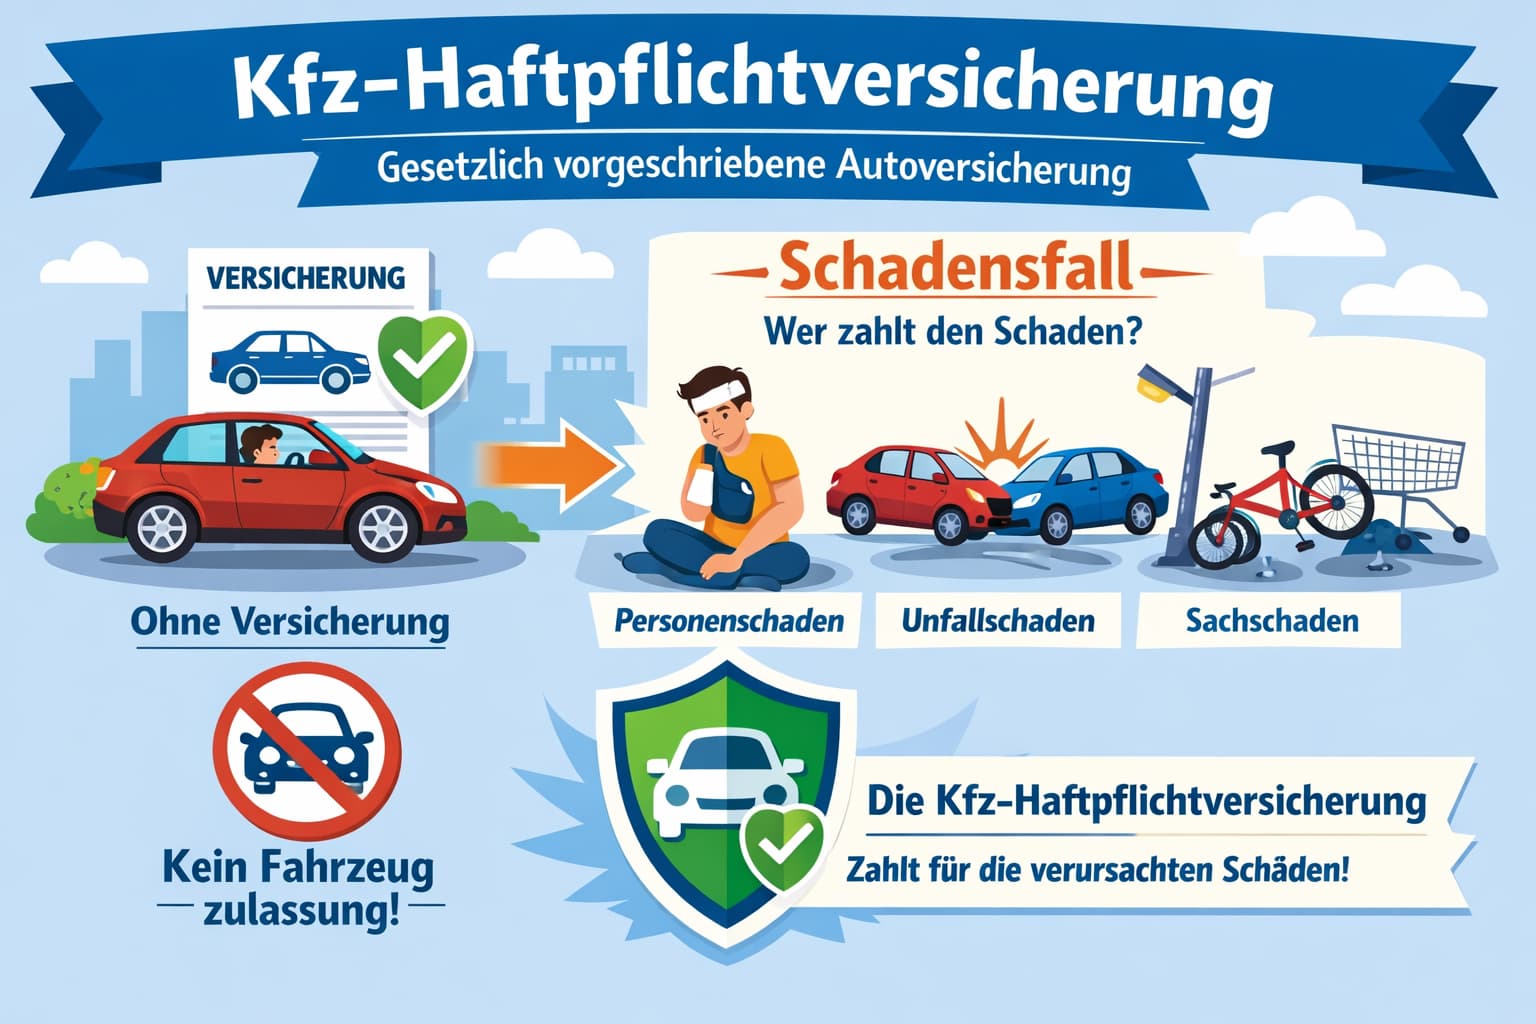
Leistungen der Kfz-Haftpflichtversicherung im Überblick
Versichert sind im Rahmen der Bedingungen Personen-, Sach- und Vermögensschäden. Dazu können etwa Ansprüche einer verletzten Person und Schäden an einem anderen Fahrzeug oder einem Zaun gehören. Welche Summe maximal versichert ist, steht im Vertrag. Melde einen Schaden und lass die Haftungsfrage prüfen, statt eigenständig eine vollständige Zahlung zuzusagen.
Was die Kfz-Haftpflichtversicherung nicht zahlt
Die Reparatur des eigenen versicherten Autos nach einem selbst verursachten Unfall ist keine Leistung seiner Haftpflicht. Eigene Verletzungen des verantwortlichen Fahrers sind ebenfalls nicht einfach dadurch mitversichert. Weitere Bausteine oder andere Verträge müssen getrennt betrachtet werden. Bei einem Unfall, den ein anderer verursacht hat, können dagegen Ansprüche gegen dessen Haftpflicht bestehen.
Was ist eine Teilkaskoversicherung?
Teilkasko betrifft Schäden am eigenen Fahrzeug durch ausdrücklich versicherte Gefahren. Sie ist keine pauschale Versicherung für alles, was ohne deine Schuld passiert.
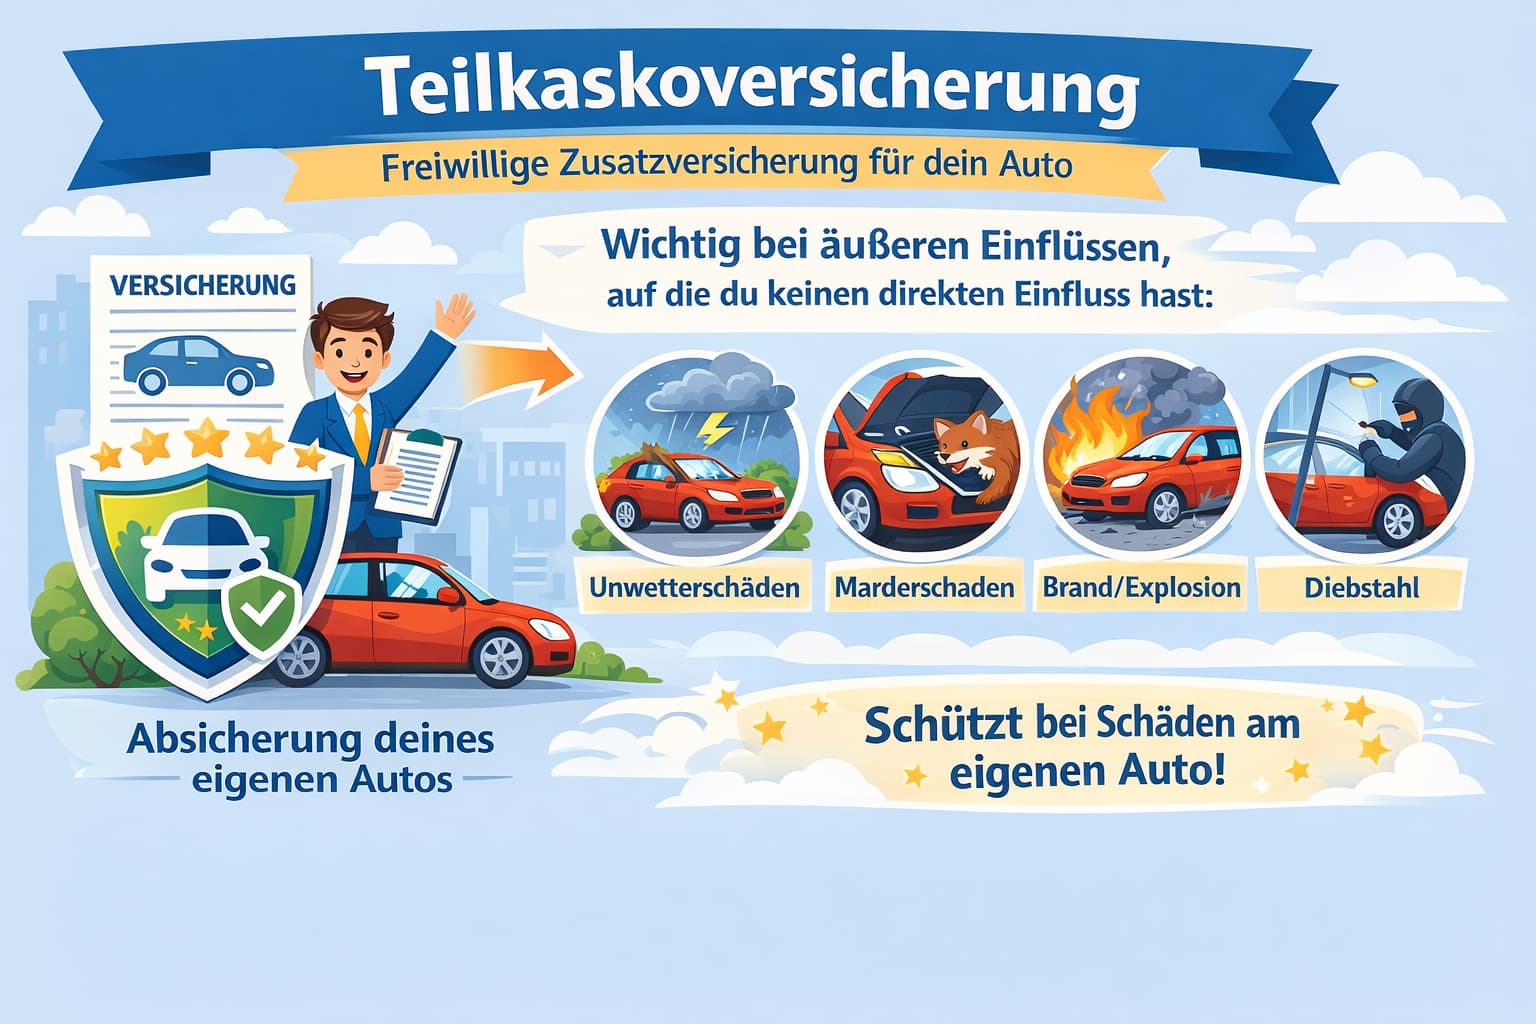
Typische Leistungen der Teilkasko
Zu den versicherten Gefahren können Brand, Entwendung, Glasbruch, bestimmte Naturereignisse und Tierereignisse gehören. Der konkrete Umfang ist entscheidend: Welche Tiere erfasst sind, welche Folgeschäden eingeschlossen werden und welche Entschädigungsgrenzen gelten, ergibt sich aus deinem Tarif. Verschleiß oder ein gewöhnlicher technischer Defekt sind nicht allein deshalb Teilkaskoschäden, weil du sie nicht absichtlich verursacht hast.
Wann sich Teilkasko lohnt
Stelle den zusätzlichen Beitrag den Verlusten gegenüber, die dich finanziell treffen würden. Könntest du nach einem Diebstahl Ersatz bezahlen? Welche Selbstbeteiligung wäre tragbar? Auch ein älteres Auto kann für deinen Alltag unentbehrlich sein. Sein Alter allein beantwortet die Frage daher nicht.
Was ist eine Vollkaskoversicherung?
Vollkasko umfasst die vereinbarte Teilkasko und erweitert den Schutz. Besonders relevant sind selbst verursachte Unfallschäden am eigenen Auto und mutwillige Beschädigungen durch fremde Personen. Auch hier gelten Bedingungen, Ausschlüsse, Selbstbeteiligung und Entschädigungsgrenzen.
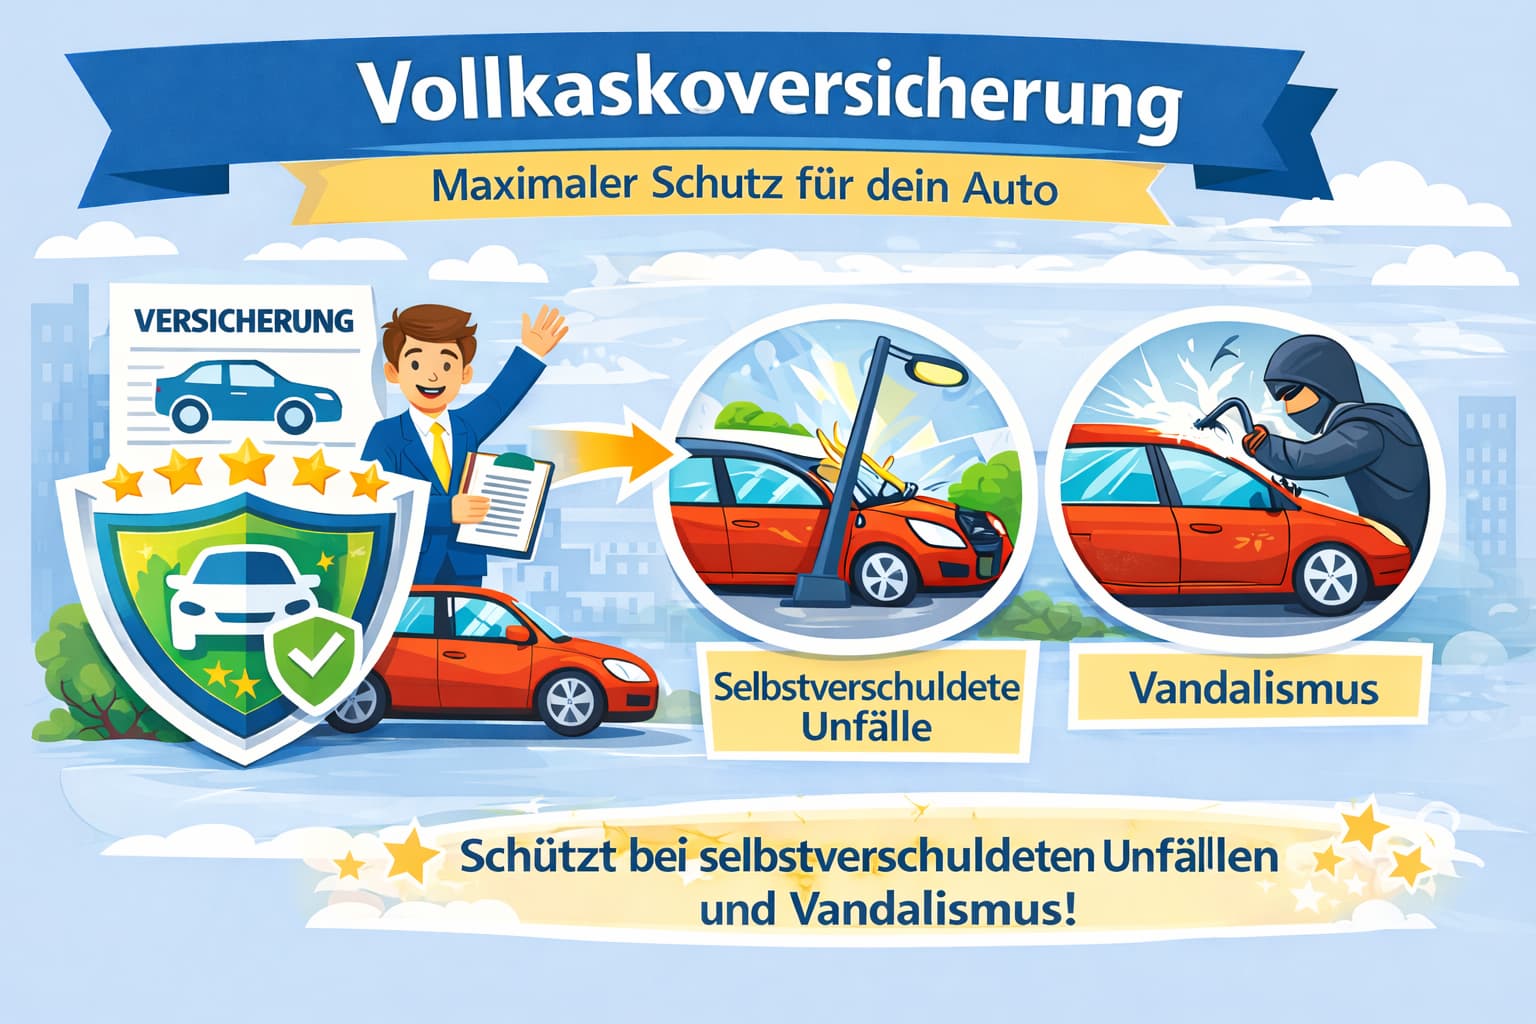
Zusätzlich versichert in der Vollkasko
Wenn du beim Einparken selbst eine Säule streifst, kann die Vollkasko für den versicherten Schaden zuständig sein. Teilkasko deckt einen solchen Fahrfehler grundsätzlich nicht als eigenen Unfallschaden. Vollkasko bedeutet trotzdem keine uneingeschränkte Kostenübernahme: Ein gewöhnlicher Motordefekt wird durch die zusätzliche Unfalldeckung nicht automatisch versichert.
Wann Vollkasko sinnvoll ist
Prüfe, ob du einen größeren selbst verursachten Schaden oder den Verlust des Autos aus eigener Kraft ersetzen könntest. Vergleiche dafür Mehrbeitrag, Selbstbeteiligung und mögliche Rückstufung nach einem regulierten Schaden. Ein finanziertes oder geleastes Fahrzeug kann zusätzlich vertragliche Anforderungen an den Versicherungsschutz haben.
Vollkasko bei Finanzierung und Leasing: Was ist eine GAP-Deckung?
Bei einem versicherten Totalschaden oder Diebstahl kann die vertraglich geschuldete Restforderung höher sein als die normale Kaskoentschädigung. Eine vereinbarte GAP-Deckung kann eine nach ihren Bedingungen berechnete Differenz erfassen. Nach den DEVK-Bedingungen setzt sie voraus, dass du das Auto bei einem gewerblichen Leasinganbieter geleast oder über einen gewerblichen Finanzdienstleister wie eine Bank finanziert hast und eine Vollkasko besteht. Sie ist keine Zusage, jede offene Kredit- oder Leasingforderung vollständig zu übernehmen. Prüfe versicherte Ereignisse, Berechnung, Höchstgrenzen und ausgeschlossene Positionen. Die Hilfe zu GAP und Parkschadenschutz ordnet diese zusätzlichen Leistungen ein.
Autoversicherung Fahranfänger: Haftpflicht, Teilkasko und Vollkasko im direkten Vergleich
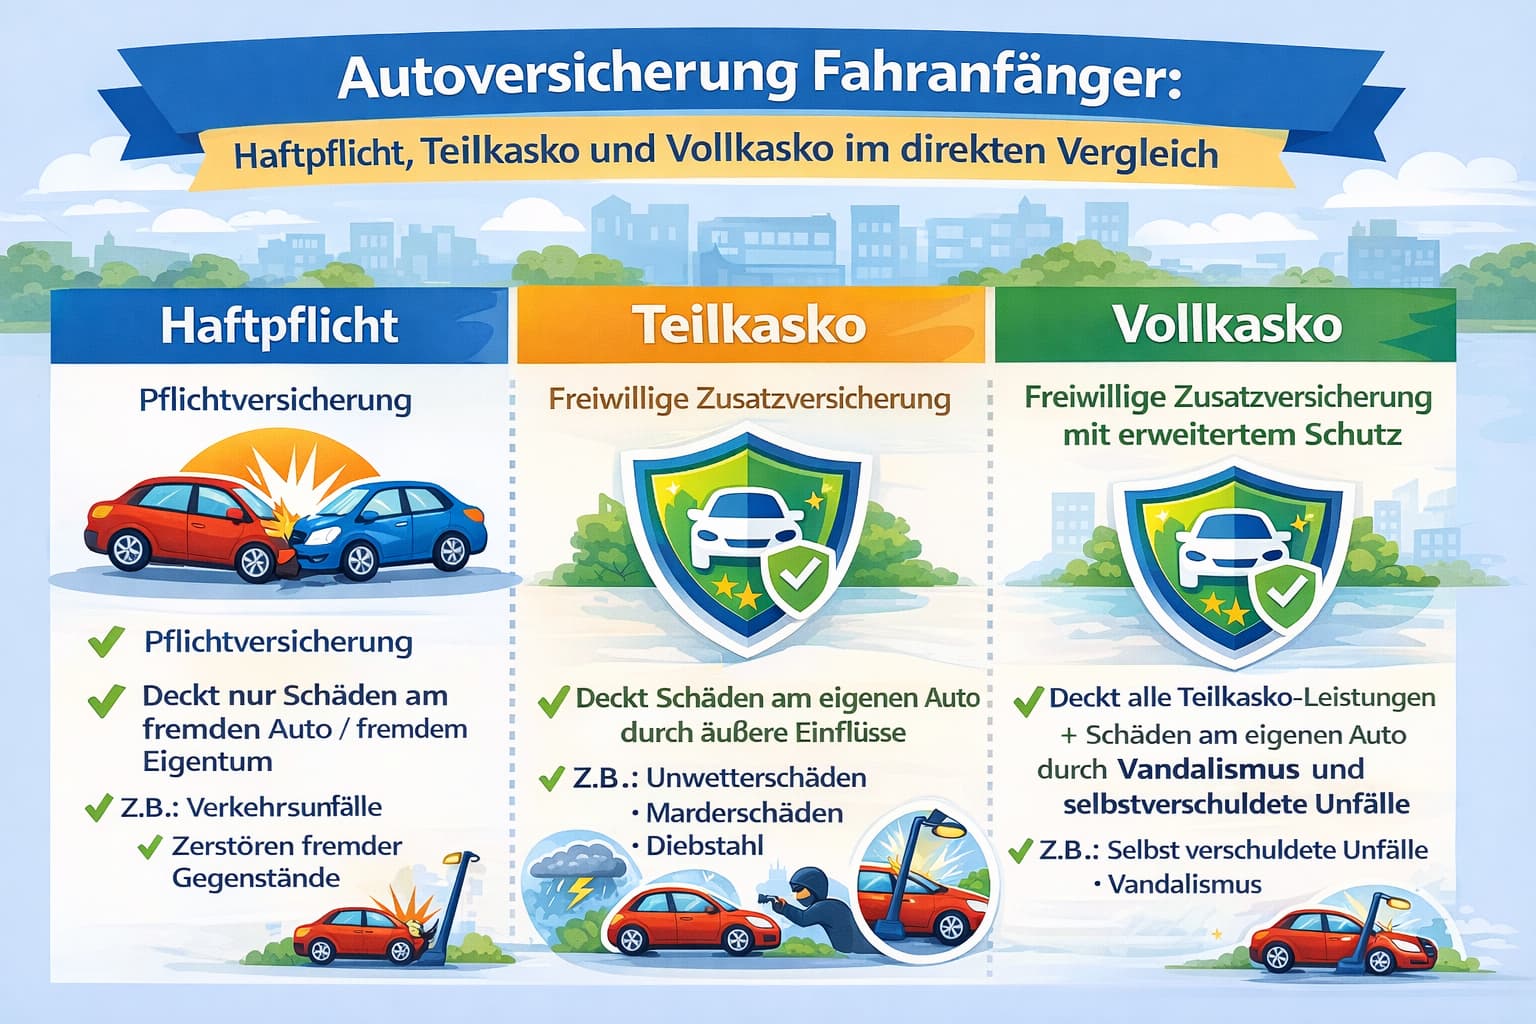
Kurzüberblick der drei Versicherungsarten
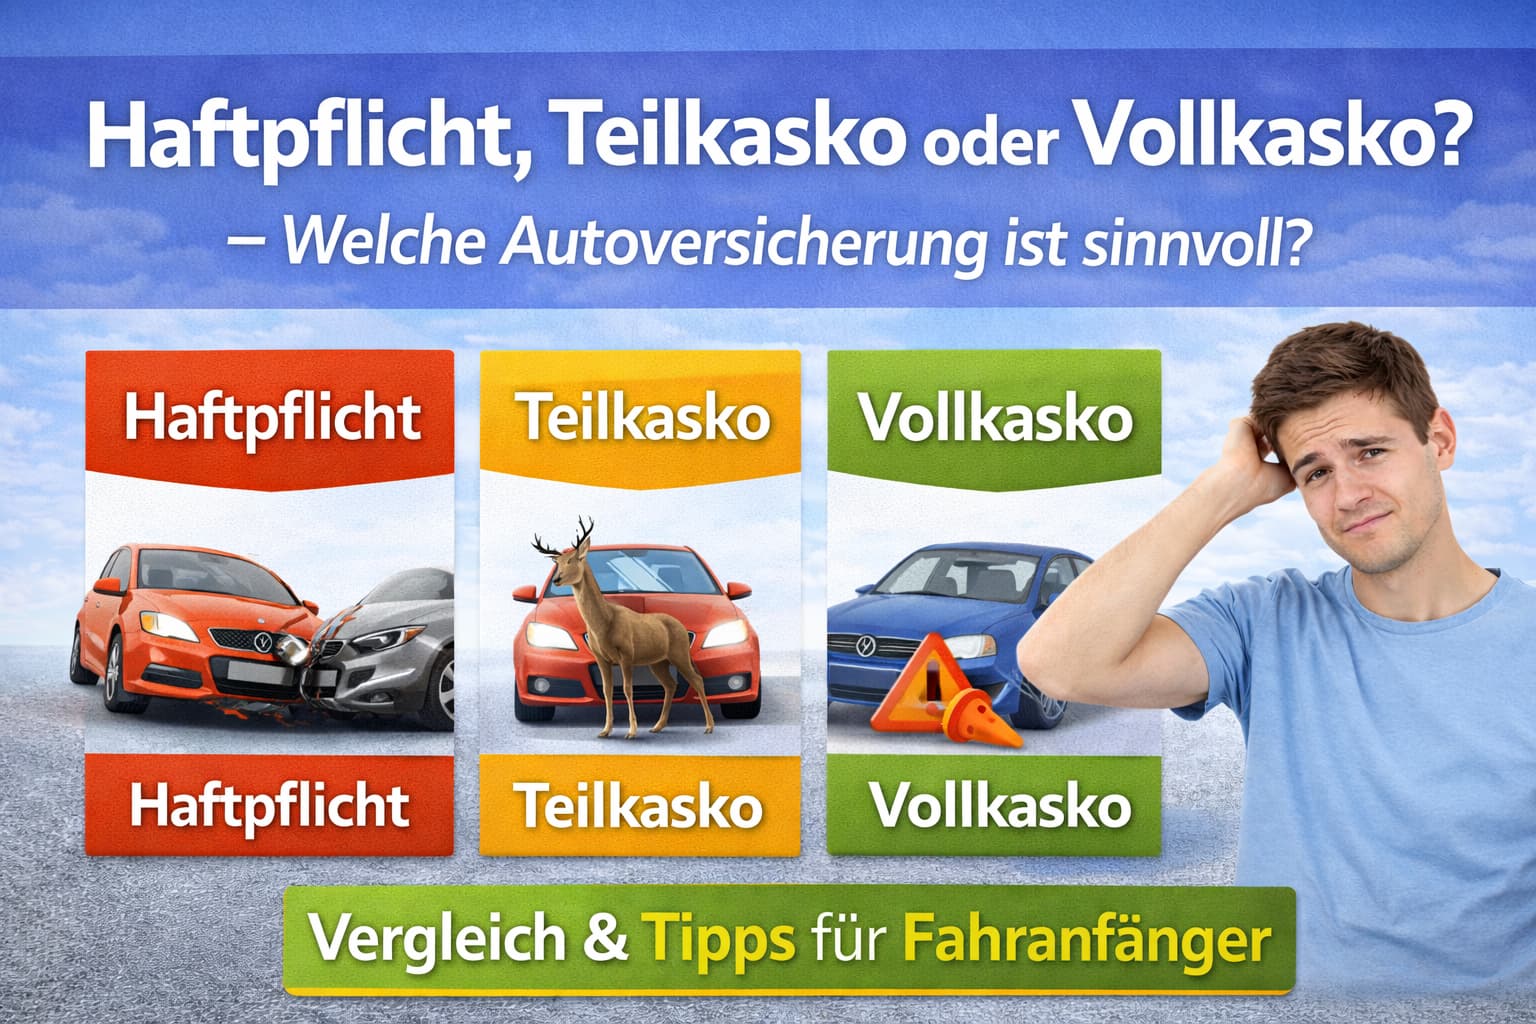
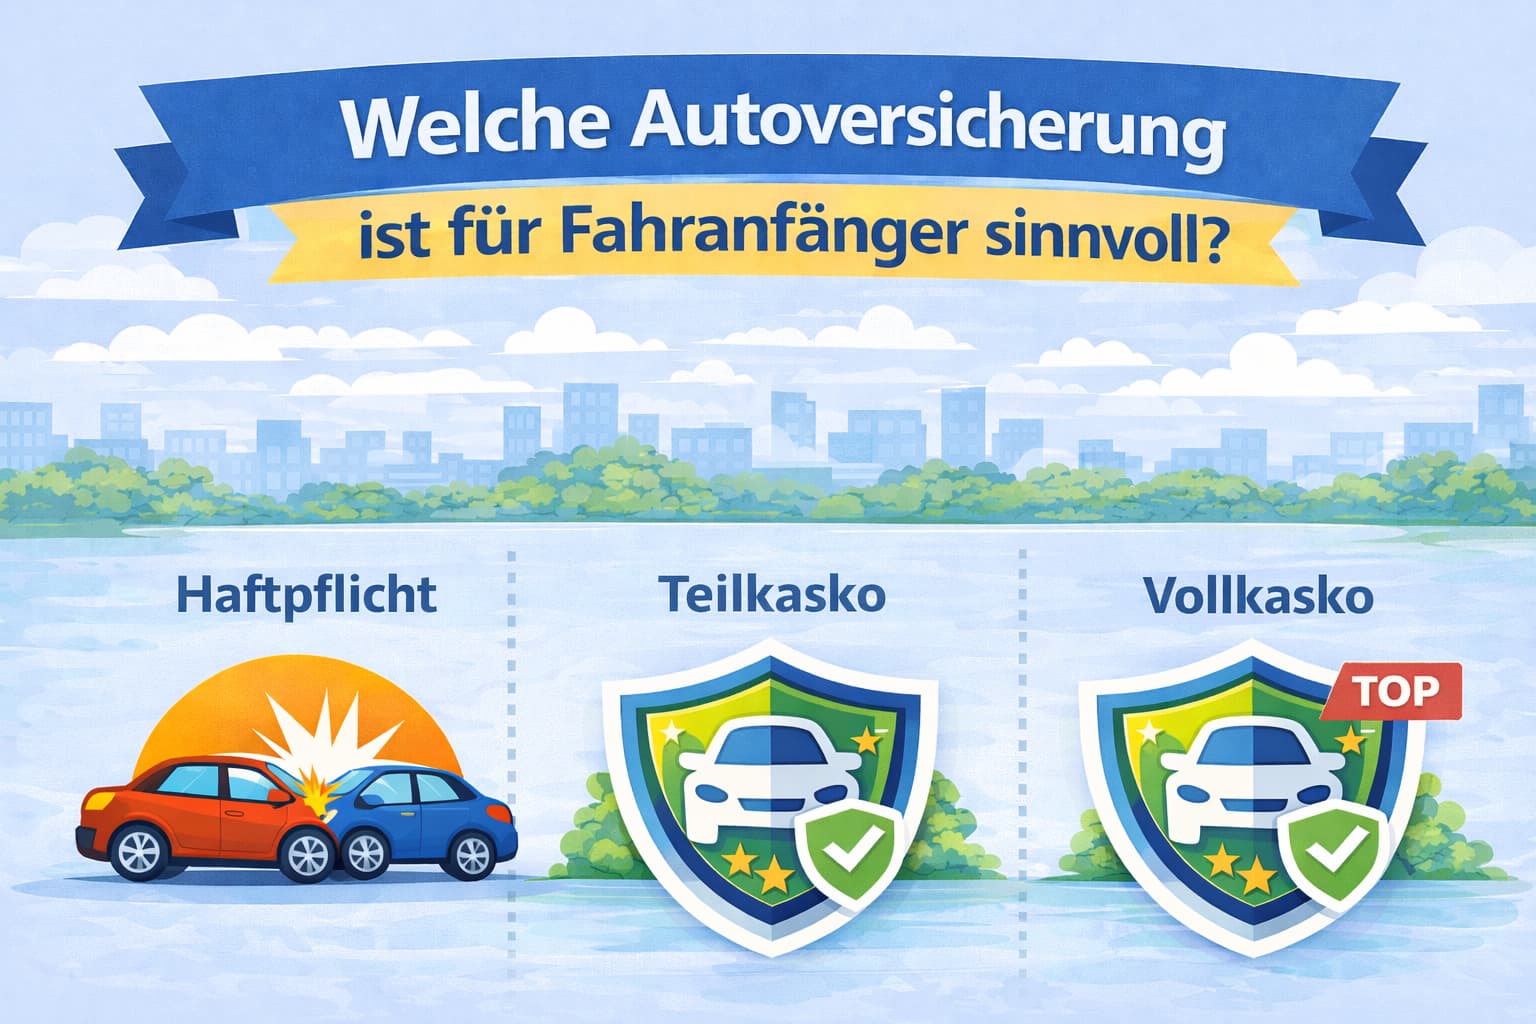
Haftpflicht schützt dich vor versicherten Haftungsansprüchen Dritter. Kasko sichert das eigene Fahrzeug. Vollkasko ist die umfangreichere Kaskovariante, aber nicht automatisch für jedes Budget die passende Entscheidung.
Direktvergleich: Wer zahlt was?
Die Tabelle beschreibt typische Zuständigkeiten. Ob und in welcher Höhe gezahlt wird, richtet sich nach dem vereinbarten Schutz und dem Schadenhergang.
| Situation | Haftpflicht deines Autos | Teilkasko | Vollkasko |
|---|---|---|---|
| Du haftest für Schäden an einem anderen Auto oder einer Person | Im versicherten Umfang | Nicht dafür zuständig | Nicht dafür zuständig |
| Dein Auto wird gestohlen | Keine eigene Fahrzeugentschädigung | Bei versicherter Entwendung | Über enthaltene Teilkasko |
| Versichertes Glas am eigenen Auto bricht | Keine eigene Fahrzeugentschädigung | Nach Bedingungen | Über enthaltene Teilkasko |
| Du beschädigst dein Auto selbst bei einem Unfall | Keine eigene Fahrzeugentschädigung | Keine eigene Unfalldeckung | Nach Bedingungen |
| Fremde beschädigen dein Auto mutwillig | Keine eigene Fahrzeugentschädigung | Keine allgemeine Vandalismusdeckung | Nach Bedingungen |
| Ein Teil fällt durch normalen Verschleiß aus | Keine Reparaturleistung dafür | Keine allgemeine Verschleißdeckung | Keine allgemeine Verschleißdeckung |
Welche Autoversicherung ist für Fahranfänger sinnvoll?
Wichtige Fragen, die du dir stellen solltest
Wie viel wäre dein Auto heute wert? Wie viel Geld könntest du nach einem Verlust aufbringen? Brauchst du sofort Ersatz für Ausbildung oder Arbeit? Welche Selbstbeteiligung und welcher Jahresbeitrag passen in dein Budget? Bei Finanzierung oder Leasing kommen die dort vereinbarten Anforderungen hinzu.
Typische Konstellationen und Empfehlungen
Bei einem bereits bezahlten Auto kannst du Haftpflicht allein prüfen, wenn du unversicherte eigene Fahrzeugverluste bewusst selbst tragen möchtest und kannst. Teilkasko kommt infrage, wenn du vereinbarte Gefahren am eigenen Auto absichern willst. Vollkasko prüfst du, wenn auch eigene Unfallschäden oder Vandalismus abgesichert sein sollen. Ein bestimmter Kaufpreis oder Geburtstag löst dabei keine allgemeingültige Empfehlung aus.
Lass alle passenden Varianten mit identischen Fahrerdaten rechnen. Teilkasko hat keinen Schadenfreiheitsrabatt, Vollkasko schon. Darum solltest du den Preisvergleich anhand der Angebote durchführen. Mehr zur Rechnung: Kfz-Versicherungskosten für Fahranfänger.
Häufige Fehler bei der Wahl der Versicherungsart
Diese typischen Fehler kosten Geld
- Selbstbeteiligung nur als Beitragshebel ansehen: Sie muss im Schadenfall verfügbar sein.
- Schaden und Defekt gleichsetzen: Kasko versichert vereinbarte Ereignisse, keine allgemeine Reparaturgarantie.
- Fahrerkreis übersehen: Auch Freunde oder Angehörige müssen zur Vereinbarung passen.
- Werkstattbindung übergehen: Kläre den Reparaturweg vor der Beauftragung.
- Sonderbausteine voraussetzen: GAP, Parkschadenschutz oder andere Leistungen müssen tatsächlich vereinbart sein.
- Vollkasko als unbegrenzt verstehen: Bei Totalschaden zählen die vertraglichen Entschädigungsregeln; nicht jede Kauf- oder Finanzierungsforderung wird erstattet.
Die DEVK leistet nach A.3.16 der hier zugrunde gelegten AKB grundsätzlich auch bei grob fahrlässiger Herbeiführung des Versicherungsfalls. Eine Kürzung ist nach dieser Regel möglich, wenn der Fahrer wegen Alkohol oder anderer berauschender Mittel das Fahrzeug nicht sicher führen konnte oder ein Entwendungsschaden schuldhaft ermöglicht wurde. Das ersetzt weder deine Sorgfaltspflichten noch die Prüfung des Schadenfalls.
Autoversicherung wechseln oder anpassen – wann sinnvoll?
Typische Gründe für einen Wechsel oder eine Anpassung
Neues Auto, geänderter Fahrerkreis, andere Jahreskilometer oder eine beendete Finanzierung können Anlass sein, Schutz und Beitrag zu prüfen. Melde tatsächliche Änderungen rechtzeitig. Ein nachträglich erweiterter Schutz deckt bereits eingetretene Schäden nicht rückwirkend.
Wann kannst du wechseln?
Maßgeblich sind Ablauf und Kündigungsregeln deines Vertrags sowie eventuell bestehende besondere Kündigungsrechte. Der 30. November ist kein universeller Termin für jede Kfz-Police. Eine Änderung innerhalb des Vertrags muss vereinbart werden. Kläre Beginn und Umfang des neuen Schutzes, bevor du dich darauf verlässt.
Häufig gestellte Fragen (FAQ)
Ist Teilkasko Pflicht?
Für einen gewöhnlichen zugelassenen Pkw ist die Kfz-Haftpflicht vorgeschrieben. Teilkasko ist eine zusätzliche Absicherung des eigenen Autos. Ein Finanzierungs- oder Leasingvertrag kann weitere Anforderungen an den Versicherungsschutz enthalten.
Brauchen Fahranfänger immer Vollkasko?
Nein. Entscheidend sind der mögliche Verlust am eigenen Auto, deine verfügbaren Mittel, Beitrag und Selbstbeteiligung sowie etwaige Finanzierungsvorgaben. Der Fahranfängerstatus allein begründet keine allgemeine Vollkasko-Pflicht.
Kann man später von Vollkasko zu Teilkasko wechseln?
Eine Umstellung kann nach den Vertragsregeln vereinbart werden. Kläre Zeitpunkt und Beitrag mit dem Versicherer und prüfe vorher Vorgaben einer Finanzierung oder eines Leasings.
Was ist besser: höhere Selbstbeteiligung oder höherer Beitrag?
Vergleiche den konkreten Beitragsunterschied und den zusätzlichen Betrag, den du bei einem versicherten Schaden selbst zahlen würdest. Wähle keine Eigenbeteiligung, die du im Schadenfall nicht aufbringen könntest.
Soll ich das Auto auf mich oder auf meine Eltern versichern?
Das hängt von den zulässigen Einstiegsregeln, dem Fahrerkreis und eurer Planung für den Schadenverlauf ab. Halter und Versicherungsnehmer sind getrennte Angaben. Vergleiche die vollständigen Beiträge und die spätere Übertragbarkeit, bevor ihr entscheidet.
Was passiert mit meinem Beitrag nach einem Unfall?
Ein regulierter Haftpflicht- oder Vollkaskoschaden kann nach den Vertragsregeln eine Rückstufung auslösen. Teilkasko hat keine SF-Klasse. Ob sich der gesamte Beitrag verändert, hängt zusätzlich von anderen Tarifmerkmalen und Vereinbarungen ab.
Ist Teilkasko ohne Selbstbeteiligung sinnvoll?
Vergleiche den Mehrbeitrag mit der Eigenbeteiligung, die du sonst bei einem versicherten Schaden zahlen würdest. Welche Variante passt, hängt von deinem Budget und dem konkreten Angebot ab.
Muss ich meiner Versicherung melden, wenn auch Freunde mit meinem Auto fahren?
Prüfe vor der Fahrt, ob die Person zum vereinbarten Fahrerkreis und zu dessen Altersvorgaben gehört. Wenn eine Anpassung erforderlich ist, lass sie vorher bestätigen. Eine Freundschaft oder Verwandtschaft erweitert den Fahrerkreis nicht automatisch.
Kann ich jederzeit von Teilkasko auf Vollkasko wechseln?
Ein erweiterter Schutz benötigt eine entsprechende Vereinbarung. Der Versicherer prüft Voraussetzungen und Beginn. Verlasse dich erst auf Vollkaskoschutz, wenn dieser für dein Fahrzeug tatsächlich bestätigt ist.
Kann ich nach einem Schaden von Teilkasko auf Vollkasko wechseln, damit der Schaden übernommen wird?
Nein. Eine spätere Erweiterung übernimmt den bereits eingetretenen Schaden nicht rückwirkend. Melde den tatsächlichen Schadenhergang und kläre den vorhandenen Schutz.
Wie melde ich mein Auto überhaupt an?
Du bereitest Fahrzeug- und Identitätsunterlagen, den Versicherungsnachweis und die erforderlichen weiteren Nachweise für deine Zulassungsbehörde vor. Die eVB bestätigt die Haftpflicht für das Zulassungsverfahren. Vorläufige Kasko muss ausdrücklich zugesagt sein.
Fazit – Welche Autoversicherung passt zu dir?
Vergleiche Schutz und Eigenanteile für dein konkretes Auto. Lass dir unklare Leistungen erklären und prüfe die Gesamtkosten, bevor du unterschreibst. Bei FA24 kannst du dazu ein Angebot anfordern oder uns unter 01556 6490784 erreichen.
Quellen und Geltungsbereich
Grundlage der DEVK-Aussagen: AKB vom 01.10.2026, A.1, A.3, A.8 sowie B.1.2 und B.8. Es gelten die vereinbarten Unterlagen deines Vertrags. Stand: 01.10.2026.